La adopción de activos digitales en el territorio europeo ha comenzado a registrar un cambio estructural continuo a pesar de las incontables advertencias del Banco Central Europeo (BCE) y sus autoridades.
De manera que, la fase inicial de la industria cripto, caracterizada por la interacción exclusiva del usuario a través de plataformas de intercambio independientes y especializadas, está dando paso a un modelo de integración directa de las criptomonedas en los servicios financieros tradicionales (TradFi).
Este miércoles, el anuncio de la alianza ampliada entre Bitpanda Enterprise y Raiffeisen Bank International (RBI, «por sus siglas en inglés») ejemplifica este giro hacia la infraestructura B2B, abriendo la puerta para que la red regional del grupo bancario extienda el acceso a criptoactivos a una base potencial de 18 millones de clientes en Europa Central y Oriental.
Concretamente, este anuncio representa la evolución de una estrategia de despliegue institucional que tuvo sus primeros cimientos en el mercado austriaco el cual se amplió en junio de este año y que poco a poco se comenzará a extender en toda la eurozona.
En 2024, Raiffeisenlandesbank Niederösterreich-Wien (RLB NÖ-Wien) se posicionó como una de las primeras entidades bancarias tradicionales de la Unión Europea en integrar una oferta de activos digitales directamente en la interfaz de su aplicación de banca en línea.
La operativa subyacente de aquella iniciativa funcionó bajo la tecnología B2B de Bitpanda, demostrando que la fricción operativa y la barrera de entrada para el usuario convencional se reducen drásticamente cuando los activos se gestionan bajo la misma relación financiera y la misma entidad de confianza habitual.
La diferencia sustancial que plantea el nuevo marco entre RBI y Bitpanda radica en la escala y la modularidad del proyecto, porque en lugar de negociar e implementar acuerdos cerrados banco por banco, las dos entidades de origen austriaco han diseñado una arquitectura común que puede ser adoptada de forma progresiva por las filiales bancarias de RBI en diversos países de Europa Central y Oriental.
Bajo este esquema de trabajo, Bitpanda Enterprise actúa estrictamente como el proveedor de infraestructura tecnológica, custodia y liquidación. Por su parte, cada banco regional dentro de la red del RBI conserva la autonomía para definir la composición de su oferta de productos, los tiempos de lanzamiento y los parámetros operativos según las particularidades regulatorias y las exigencias de cada jurisdicción local.
Esta aproximación modular responde a la compleja realidad normativa del entorno europeo, donde el marco de los Mercados de Criptoactivos (MiCA, «por sus siglas en inglés») impone directrices uniformes pero exige adaptar la ejecución a la supervisión de las autoridades nacionales.
Al separar la capa de tecnología de la capa de cumplimiento y relación comercial, el grupo bancario logra acelerar el tiempo de salida al mercado (time-to-market) sin comprometer los estándares de gobernanza requeridos a una institución financiera de escala internacional.
Un aspecto central del acuerdo entre Bitpanda y el RBI es la consolidación de un circuito financiero íntegramente europeo, ya que en un panorama global donde la custodia de activos digitales y el procesamiento de ordenes han estado dominados por corporaciones con sede en Estados Unidos o jurisdicciones offshore, la construcción de un riel institucional de capitales dentro de la propia Unión Europea adquiere una lectura geopolítica y estratégica.
Tanto el proveedor de infraestructura (Bitpanda) como la red bancaria de distribución (RBI) operan bajo el marco regulatorio europeo, lo que permite que el flujo de capital de los inversores minoristas e institucionales de la región permanezca dentro de los balances y el ecosistema financiero del continente.
Para la banca tradicional, esta integración no solo evita la fuga de depósitos hacia plataformas externas, sino que abre una vía adicional de generación de comisiones y retención de clientes en un entorno de creciente competencia fintech.
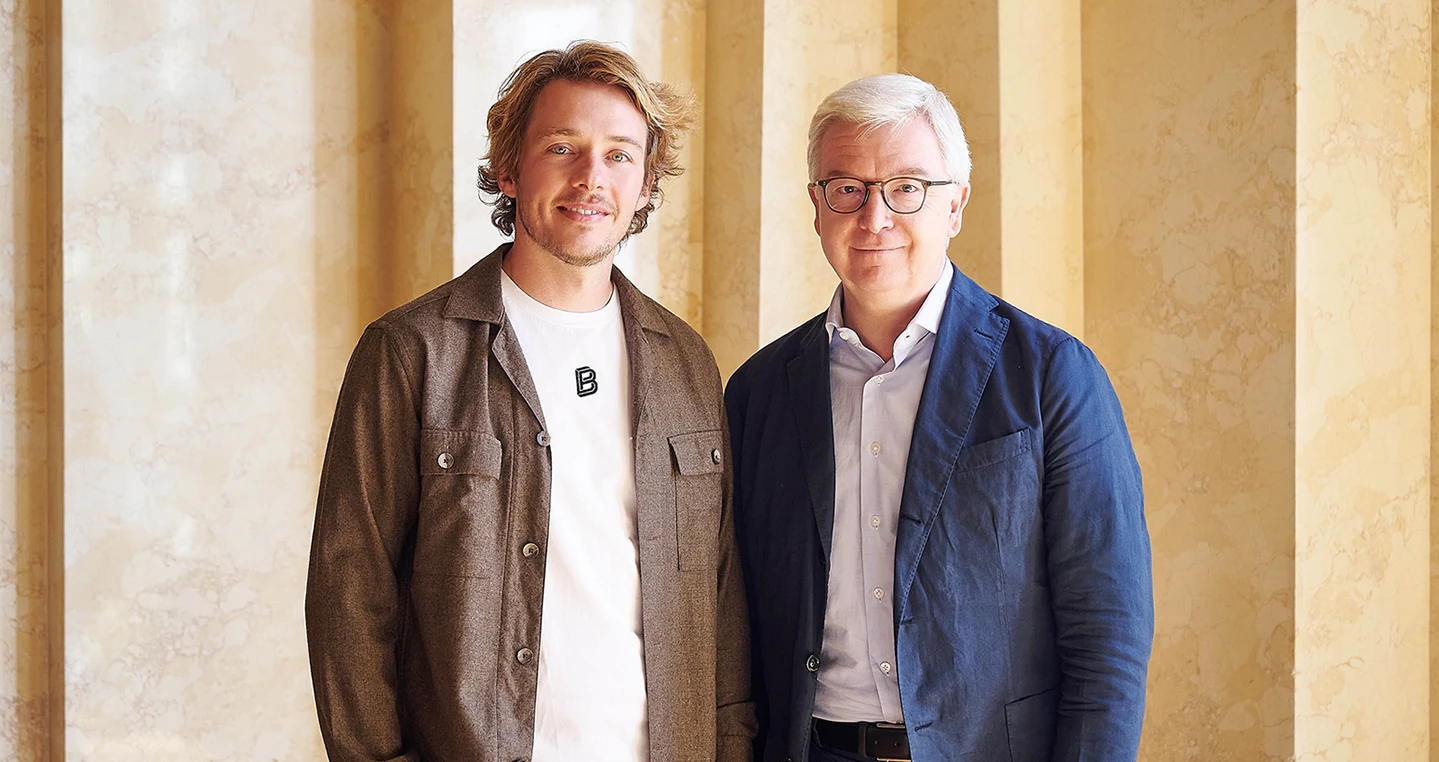
Michael Höllerer, CEO del Raiffeisen Bank International, ha enfatizado que la iniciativa responde a una demanda concreta de los usuarios que buscan diversificar su capital hacia criptoactivos sin abandonar la seguridad y la custodia percibida que les brinda su entidad bancaria habitual.
En sintonía, Christian Trummer, cofundador y codirector ejecutivo de Bitpanda, ha destacado que la expansión de la infraestructura demuestra cómo la colaboración entre la tecnología financiera B2B y la banca tradicional puede crear marcos operativos escalables a través de múltiples fronteras.
El paso dado por Bitpanda y el RBI coincide temporalmente con un contexto macroeconómico complejo, donde la liquidez global y la volatilidad del precio de Bitcoin continúan dominando las conversaciones del mercado.
Sin embargo, mientras el debate de corto plazo entre analistas y gestores se enfoca en las variaciones de las tasas de interés o en los giros legislativos de otras regiones como Estados Unidos, las transformaciones de fondo se están decantando en el nivel de las cañerías del sistema financiero.
La masificación de la industria cripto no requerirá necesariamente que millones de usuarios nuevos aprendan a gestionar llaves privadas de forma independiente ni que se abran cuentas en exchanges desconocidos.
Por el contrario, la fase actual sugiere que la adopción masiva se producirá por omisión una vez que los activos digitales se conviertan simplemente en una pestaña más dentro de las aplicaciones bancarias existentes, junto a las cuentas de ahorro, los fondos de inversión y los instrumentos de renta fija.
Sin duda, que el despliegue progresivo de este marco en la red de RBI en Europa Central y Oriental posiciona al grupo bancario austriaco como uno de los referentes en la transición hacia la banca híbrida.
Esto muestra que a medida que más instituciones financieras sigan este modelo B2B, la brecha entre el sistema financiero tradicional y los activos basados en cadena de bloques continuará estrechándose hasta volverse casi imperceptible para el usuario final.