Esta semana comenzó fuerte en los predios de la ciudad de Fráncfort del Meno, en Alemania, donde se encuentra la sede principal del Banco Central Europeo (BCE), porque desde esa institución financiera se inició una nueva etapa en el proceso de modernización del sistema financiero en la Unión Europea alcanzando un hito decisivo en septiembre de 2026.
Estamos hablando de la convergencia entre el desarrollo de infraestructuras públicas de última generación para impulsar el Euro Digital y la consolidación de un marco normativo estricto (para suprimir a la competencia monetaria), lo que marca el inicio de una nueva era para los mercados de capitales del bloque.
El detalle es que, en el centro de esta transformación financiera coexisten dos pilares fundamentales: por un lado, la puesta en marcha operativa de Pontes —la plataforma mayorista para la liquidación de activos tokenizados en dinero de banco central—, una pieza clave de la futura moneda CBDC (siglas en inglés de Central Bank Digital Currency) o moneda digital emitida por el banco central de un país, en representación de un pasivo soberano.
Y por el otro, la fijación de una postura del Sistema Europeo de Bancos Centrales (SEBC) en el marco de la revisión del Reglamento sobre los Mercados de Criptoactivos (MiCAR, «por sus siglas en inglés»), impulsando una redistribución de competencias supervisoras y una reestructuración profunda en las exigencias de liquidez para los emisores de stablecoins, o lo que es lo mismo, la competencia de las CBDC.
En primer lugar, este lunes 21 de septiembre de 2026, el Eurosistema informó en un comunicado que activó formalmente Pontes, una solución tecnológica basada en tecnología de contabilidad distribuida (DLT, «por sus siglas en inglés») concebida para la liquidación de transacciones mayoristas de activos del mundo real tokenizados (Real-World Assets o RWA).
Desarrollada para conectar de manera segura e interoperable las plataformas de mercado basadas en DLT con los servicios de pago TARGET, Pontes resuelve uno de los desafíos más complejos de la arquitectura financiera contemporánea: permitir el intercambio simultáneo de activos digitales contra dinero de banco central de bajo riesgo (operaciones Delivery versus Payment o DvP) mediante mecanismos avanzados como el protocolo Hash-Link.
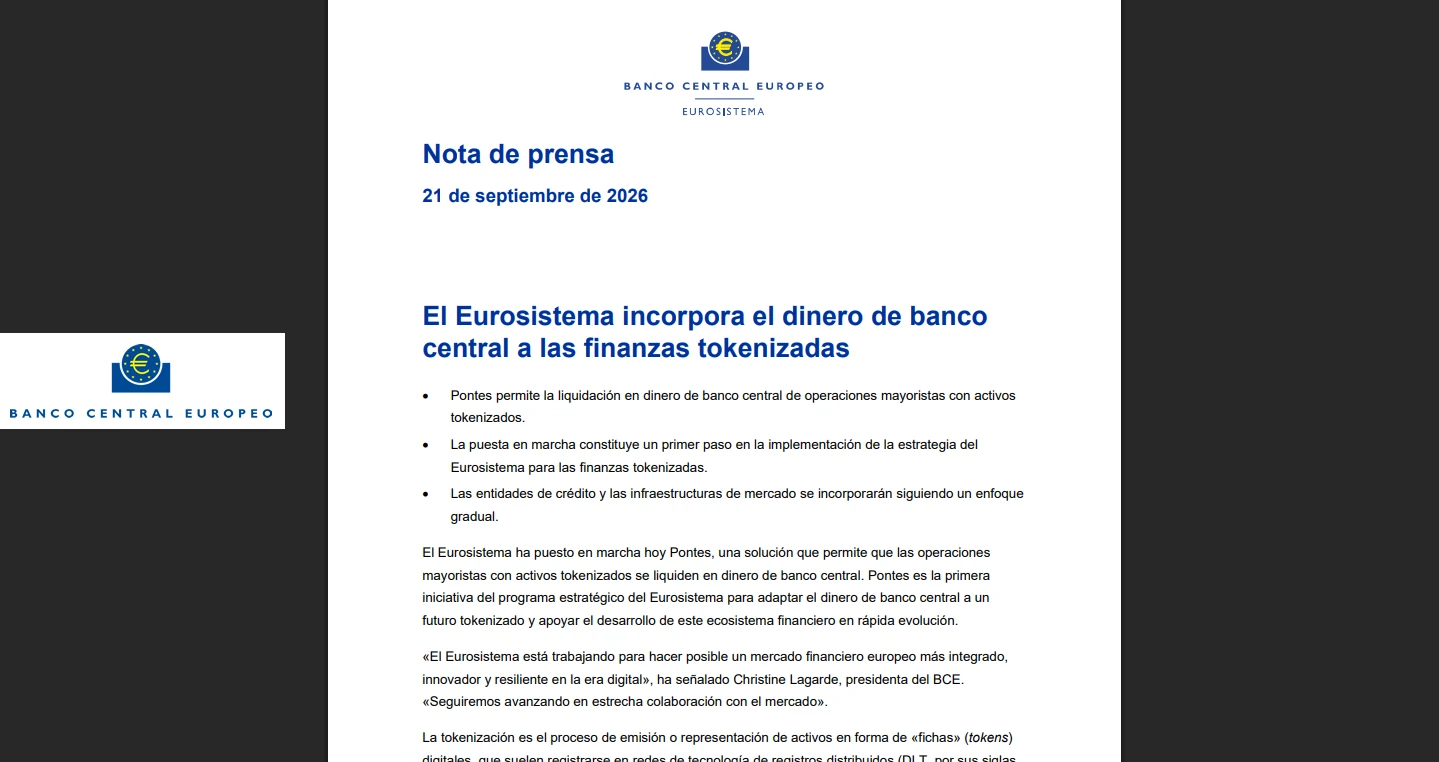
La entrada en funcionamiento de este sistema responde a una premisa estratégica del Eurosistema para preservar la soberanía monetaria y la unidad del dinero en un entorno de activos representados mediante tecnología DLT, la liquidación final de las operaciones de gran valor debe seguir anclada en el pasivo irrestricto y sin riesgo del banco central.
Pontes actúa así como una pasarela que evita la fragmentación de la liquidez entre redes privadas y sienta las bases operativas para una Unión de Mercados de Capitales plenamente digital dentro de la Eurozona.
La herramienta no solo optimiza la eficiencia operativa en la emisión, negociación y liquidación de valores digitales, sino que además consolida un modelo institucional en el que la innovación privada coexiste con la certidumbre que aporta la moneda pública mayorista.
En paralelo al despliegue de infraestructuras como Pontes, la gobernanza y regulación de los mercados cripto privados ha experimentado un viraje significativo, ya que desde el SEBC en la consulta realizada, consideran que la escala y la naturaleza transfronteriza de los mercados cripto exigen superar la atomización de las competencias nacionales.
Además, los bancos centrales de la Unión han acogido de manera sumamente favorable el marco normativo de MiCAR, calificándolo como una estructura sólida y equilibrada para mitigar los riesgos sistémicos asociados a los activos digitales.
Sin embargo, el SEBC ha respaldado decididamente la propuesta de transferir la totalidad de las facultades de autorización, supervisión preventiva y aplicación normativa de todos los Proveedores de Servicios de Criptoactivos (CASP, «por sus siglas en inglés») a la Autoridad Europea de Valores y Mercados (ESMA, «por sus siglas en inglés»).
La centralización bajo la tutela de la ESMA busca eliminar el arbitraje regulatorio entre distintas jurisdicciones de la UE, garantizando que entidades con operaciones de alcance comunitario cumplan estándares uniformes de solvencia, ciberseguridad, segregación de activos y gobernanza corporativa.
Desde la perspectiva de las autoridades monetarias, un único regulador paneuropeo resulta indispensable para vigilar a los grandes intermediarios de mercado cuya interconexión con el sistema bancario tradicional podría convertirse en un vector de contagio financiero.
Donde el análisis técnico del SEBC resulta más disruptivo es en la revisión de los requisitos impuestos a los Tokens Referenciados a Activos (ART, «por sus siglas en inglés») y los Tokens de Dinero Electrónico (EMT, «por sus siglas en inglés»), comúnmente conocidos como stablecoins.
La versión inicial de MiCAR imponía a los emisores porcentajes obligatorios de depósitos bancarios mínimos dentro de sus activos de reserva: un 30% para las stablecoins estándar y hasta un 60% para aquellas clasificadas como significativas.
Ahora el SEBC ha recomendado formalmente eliminar estos umbrales mínimos fijos, porque tras un riguroso análisis de dinámica de balances, la banca central concluyó que una elevada concentración de las reservas en depósitos de la banca comercial no actúa como una red de seguridad, sino que “crea un vínculo de contagio bidireccional entre las corridas de stablecoins y las crisis de liquidez bancaria”.
Este contagio del sector cripto al sector bancario comienza ante un escenario de pánico de mercado o una pérdida de confianza en un emisor de stablecoins, los tenedores exigen reembolsos masivos a la par y para satisfacer estos reembolsos, el emisor debe retirar precipitadamente miles de millones de euros depositados en los bancos comerciales.
Esta salida abrupta de liquidez puede desestabilizar instantáneamente a las entidades financieras depositarias, transformando un evento de tensión en el mercado digital en una crisis de fondeo para el sistema bancario tradicional.
Pero en el otro sentido, del sector bancario al sector cripto, si un banco comercial que custodia fondos de un emisor de stablecoins experimenta problemas de solvencia o liquidez, las reservas que respaldan la stablecoin quedan atrapadas o expuestas a quitas, desencadenando de inmediato la pérdida de la paridad (de-peg) del token y el pánico entre sus tenedores.
De allí que, para sustituir los rígidos porcentajes de depósitos comerciales, el SEBC aboga por un enfoque de gestión de riesgos mucho más dinámico y centrado en activos de altísima calidad sin riesgo de crédito bancario.
La propuesta contempla sustituir el depósito obligatorio por tramos o buckets de liquidez diaria y semanal —definidos en línea con las Normas Técnicas Reguladoras (RTS, «por sus siglas en inglés») elaboradas por la Autoridad Bancaria Europea (EBA, «por sus siglas en inglés»)— que prioricen valores soberanos a corto plazo de máxima calificación crediticia.
Asimismo, el informe de los bancos centrales subraya que tampoco se deben habilitar cuentas de salvaguardia directamente en los bancos centrales para emisores no bancarios de EMT ni para CASPs.

La razón técnica sería que al respaldar una stablecoin privada al 100% con depósitos en el banco central equivaldría a crear un “CBDC sintético”, lo que en momentos de pánico financiero impulsaría una migración masiva de depósitos bancarios comerciales hacia estas stablecoins respaldadas por moneda central, desintermediando el crédito a la economía real.
En consecuencia, el escenario dibujado en septiembre de 2026 demuestra que la estrategia europea para los activos digitales descansa sobre un equilibrio técnico sumamente medido, pero que actuaría en detrimento de las stablecoins privadas.
Sin embargo, el BCE no cesará en su estrategia de modernización financiera, así que por un lado, la puesta en marcha de Pontes dota a la industria de una herramienta pública eficiente para operar finanzas tokenizadas con liquidez mayorista de banco central.
Pero por el otro, el reajuste normativo promovido por el SEBC busca consolidar la supervisión exhaustiva en la ESMA y desacoplar los balances de las stablecoins de los depósitos comerciales tradicionales.
De este modo, la Unión Europea intenta mitigar las vulnerabilidades sistémicas y garantizar que la innovación financiera discurra dentro de un marco operativo sumamente supervisado y alineado con la estabilidad monetaria.