Las batallas judiciales en Estados Unidos, se encuentran en un momento crítico. El debate sobre la tributación de los activos digitales en ese país ha alcanzado un punto de inflexión sin precedentes, ya que el estado de Illinois se ha colocado en el centro de la escena financiera y regulatoria al avanzar en la puesta en marcha de la Digital Asset Tax Act (DATA).
DATA, es una legislación pionera a nivel estatal que busca gravar de forma directa el volumen de las operaciones con criptomonedas que entraría en vigencia en 2027, por lo que a pocas semanas para que culmine el 2026 el debate se ha intensificado.
De hecho, este lunes el Departamento de Ingresos de Illinois (IDOR) publicó oficialmente el primer borrador normativo oficial (draft rules) de sus normas propuestas (86 Ill. Adm. Code Part 497), para definir los aspectos operativos de la ley, abriendo la fase de comentarios públicos.
Sin embargo, la medida ha generado una fuerte resistencia por parte de la industria, desencadenando una intensa batalla legal encabezada por los principales gremios del sector tecnofinanciero.
El origen de esta controversia se remonta a junio de 2026, cuando el gobernador demócrata de Illinois, JB Pritzker, firmó el paquete presupuestario estatal (SB 3019), promulgando a la DATA mediante el Artículo 3 de la Ley Pública 104 0468, de acuerdo al comunicado de prensa de la oficina del gobernador.
Dentro de esta amplia ley omnibus de ingresos se incluyó la DATA, un gravamen del 0.2% sobre el valor bruto de los activos digitales que sean intercambiados, transferidos o custodiados a través de intermediarios dentro del estado.
A diferencia de los esquemas tributarios convencionales basados en las ganancias de capital, este impuesto se aplica sobre el volumen bruto transferido, independientemente de si la operación arroja un saldo positivo o una pérdida económica para el usuario.
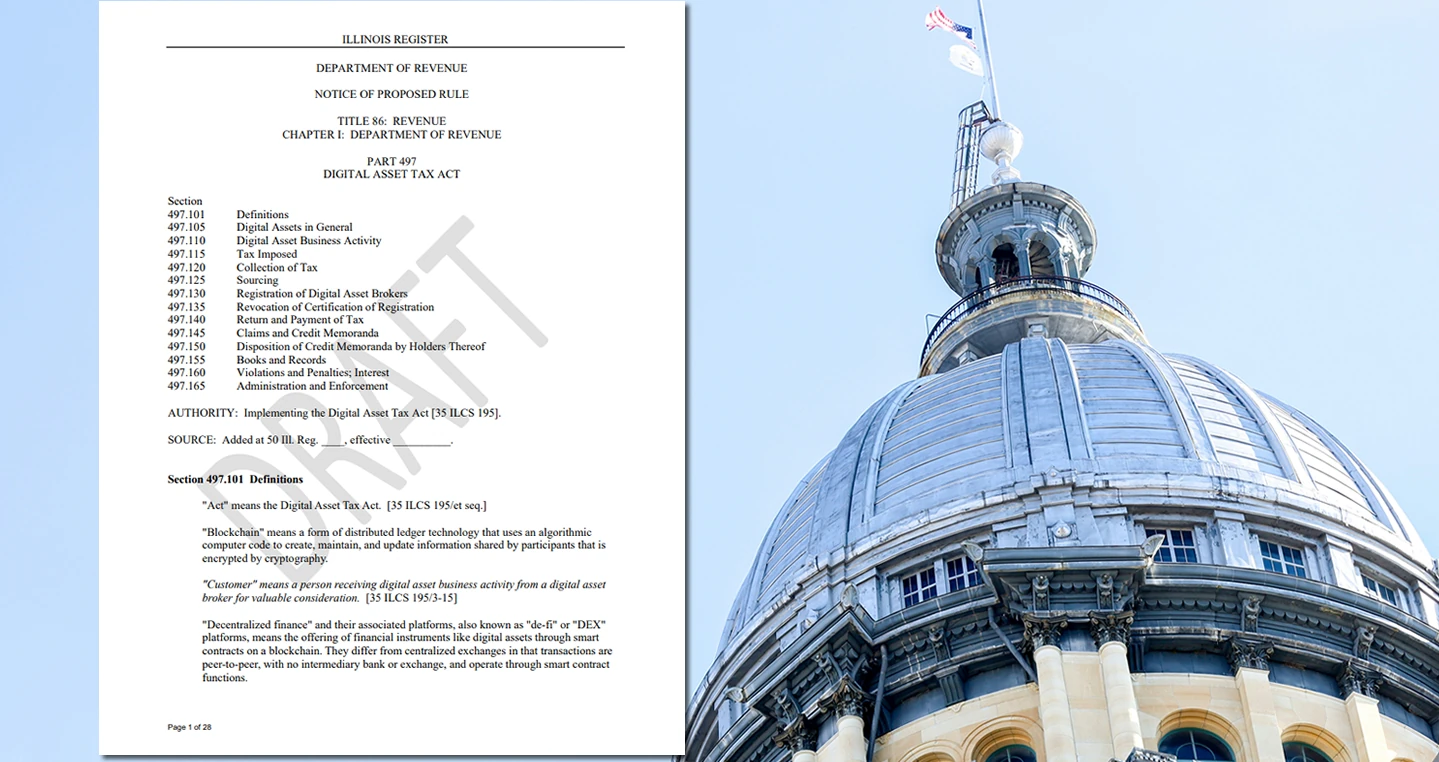
Este documento normativo publicado el lunes que es el borrador de la DATA, ofrece los detalles operativos de la ley y también aclara el tratamiento técnico de diversos instrumentos, abriendo un periodo de comentarios públicos que se extenderá hasta el 30 de octubre de 2026.
Las transacciones con monedas estables (stablecoins), los intercambios entre cadenas mediante puentes (bridges) e incluso ciertas interacciones con protocolos de finanzas descentralizadas (DeFi) quedarán bajo la tasa del 0.2% siempre que un cliente de Illinois reciba el activo y exista un cobro de comisiones por intermediación.
Por el contrario, se excluyen explícitamente los tokens no fungibles (NFT) de arte o coleccionables, las tarifas directas de red (gas fees) pagadas a validadores de blockchain, y la negociación por cuenta propia realizada por firmas de trading en calidad de principals.
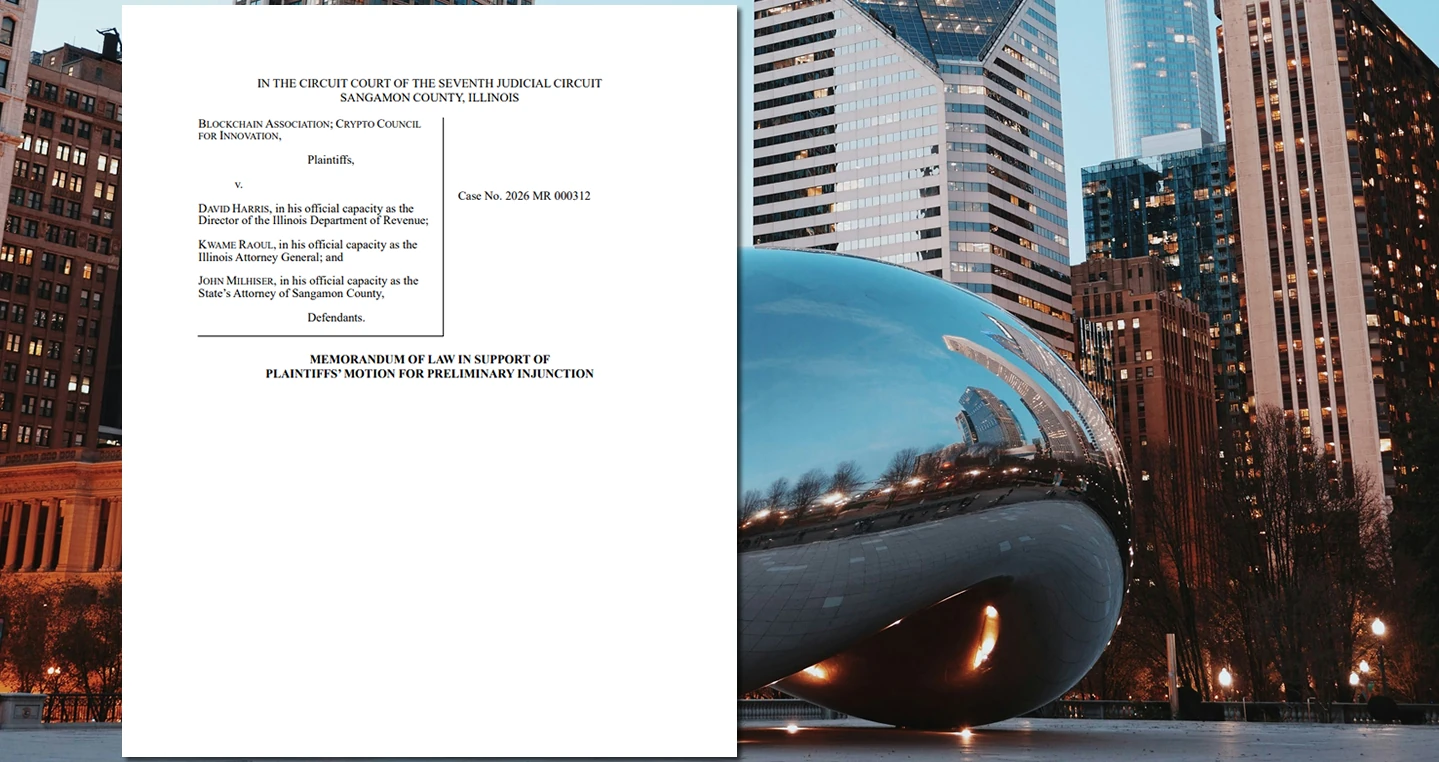
La promulgación de la DATA y la aceleración de su fase reglamentaria provocaron una respuesta inmediata del ecosistema cripto y por ello, diversas organizaciones representativas —entre las que destacan The Digital Chamber (TDC), la Blockchain Association (BA) y el Crypto Council for Innovation (CCI)— han acudido al Tribunal de Circuito del Condado de Sangamon para detener la aplicación del tributo antes de su fecha de entrada en vigor, fijada para el 1 de enero de 2027.
La ofensiva judicial comenzó en julio de 2026 con la demanda individual de The Digital Chamber, seguida en agosto por una acción legal conjunta de la Blockchain Association y el Crypto Council for Innovation.
Posteriormente, a inicios de septiembre, estos últimos grupos solicitaron una medida cautelar preliminar (preliminary injunction) para congelar el impuesto, fundamentando su postura en varios pilares jurídicos y operacionales clave.
En primer lugar, la discriminación tecnológica y violaciones constitucionales, ya que argumentan que la ley vulnera la Internet Tax Freedom Act a nivel federal y la Cláusula de Comercio de la Constitución de los Estados Unidos.
Al imponer una tasa específica al comercio de activos digitales que no existe para los activos financieros tradicionales, la industria sostiene que el estado genera una desventaja punitiva basada únicamente en la tecnología utilizada.
Como segundo punto de su argumentación, abordan el establecimiento de cargas de cumplimiento e incertidumbre técnica, ya que las empresas del sector señalan que adaptar sus sistemas tecnológicos para calcular, retener y reportar este impuesto en cada transacción requiere inversiones millonarias a ciegas.
De manera que, la falta de pautas claras y la urgencia de las fechas límites imponen costos desproporcionados sobre las plataformas. Asimismo, el establecimiento de riesgo de sanciones penales, porque el borrador normativo impone a los intermediarios la obligación de registrarse ante el IDOR.
De allí que, operar sin esta certificación a partir de 2027 se califica como un delito penal de clase 3 (Class 3 felony), una amenaza penal que la industria califica de draconiana ante la ambigüedad conceptual de la ley.
También esgrimen, el daño económico e inequidad, ya que las organizaciones advierten que la ley provocará la fuga de usuarios e inversiones de Illinois hacia jurisdicciones con marcos regulatorios más favorables, como Texas o Florida.
Igualmente, destacan que el gravamen impulsado por las autoridades del estado de Illinois y el propio gobernador genera un efecto en cascada que afecta de forma desproporcionada a los usuarios minoristas de criptomonedas de esa jurisdicción.
No obstante, el proceso para la entrada en vigor del impuesto sigue un cronograma estricto en el ámbito administrativo y legislativo, tras la promulgación de la ley (SB 3019) el pasado 16 de junio de 2026, luego que el gobernador JB Pritzker firmara la ley presupuestaria que incluye la Digital Asset Tax Act (DATA).
Por ahora queda esperar, que el borrador de reglas propuestas (Part 497) publicado por el IDOR, cierre del periodo de comentarios el próximo 30 de octubre de 2026, la cual es la fecha límite para que la industria y el público envíen observaciones y propuestas de modificación.
Posteriormente, el IDOR debe remitir la versión ajustada, a la revisión ante la Comisión Conjunta de Reglas Administrativas (JCAR), durante el período de “Noviembre/Diciembre” de este mismo año, para su aprobación o revisión final, ya que la fecha prevista de aplicación, comienza tan pronto como el 1 de enero de 2027.
A partir de ese momento, comienza el inicio programado de la recaudación del impuesto del 0.2% y la exigencia de registro obligatorio para los brokers. Evidentemente, el desarrollo de este caso en Illinois trasciende las fronteras del estado, sirviendo como un campo de prueba para la política fiscal aplicable a la economía digital en todo Estados Unidos.
Mientras el IDOR proyecta recaudar cerca de 60 millones de dólares anuales con esta medida, el sector privado advierte que la fragmentación regulatoria estatal pone en riesgo el liderazgo tecnológico del país.
La decisión que adopte el Tribunal de Circuito del Condado de Sangamon sobre la medida cautelar preliminar solicitada por la Blockchain Association y el Crypto Council for Innovation marcará la pauta a corto plazo.
Si la justicia decide congelar la ley, el estado deberá esperar la resolución definitiva de la disputa legal. Pero, si ocurre lo contrario, las empresas de activos digitales que presten servicios a residentes de Illinois deberán acelerar sus adecuaciones técnicas y regulatorias antes del primer día de 2027 o deberán dejar de prestar servicios en dicha jurisdicción.