El sistema financiero estadounidense enfrenta un nuevo frente de batalla legal y regulatorio, porque no todos están felices con la apertura hacia las criptomonedas que ha emprendido la Administración del presidente Donald J. Trump.
Es por ello, que la asociación comercial Independent Community Bankers of America (ICBA, «por sus siglas en inglés») ha presentado una demanda formal ante el Tribunal de Distrito de los Estados Unidos para el Distrito de Columbia contra la Oficina del Contralor de la Moneda (OCC, «por sus siglas en inglés») y el contralor Jonathan Gould.
La acción judicial busca frenar lo que los banqueros tradicionales consideran una puerta trasera regulatoria que permite a las empresas de criptomonedas y activos digitales ingresar al sistema bancario eludiendo las estrictas salvaguardas exigidas a las instituciones depositarias tradicionales.
La demanda, interpuesta al amparo de la Ley de Procedimiento Administrativo, apunta directamente contra una norma adoptada en marzo por la OCC y contra la Carta Interpretativa n.º 1176.
Según la ICBA, estas disposiciones han sido instrumentalizadas para otorgar una serie de licencias bancarias fiduciarias nacionales a entidades que no realizan operaciones fiduciarias tradicionales ni aceptan depósitos del público, sino que se dedican principalmente a actividades de alto riesgo asociadas al ecosistema cripto.
De acuerdo con los datos expuestos en el litigio, durante el segundo mandato del presidente Trump la OCC ha aprobado o concedido aprobaciones condicionales a 21 licencias de bancos fiduciarios nacionales, de las cuales 13 corresponden directamente a firmas de criptomonedas lo que es visto como inaceptable.
Esta aceleración en la concesión de licencias responde a la directriz política de posicionar a Estados Unidos como el epicentro global de los activos digitales, pero ha provocado un profundo malestar en la banca de proximidad.
La presidenta y CEO de la ICBA, Rebeca Romero Rainey, ha sido categórica al señalar que el Congreso de los Estados Unidos nunca diseñó la figura del banco fiduciario nacional para convertirla en un acceso preferencial sin obligaciones de peso.
En su declaración pública, Romero Rainey advirtió que las empresas de criptomonedas buscan la credibilidad institucional que otorga una licencia federal sin asumir los costos normativos ni las responsabilidades sociales que recaen sobre los hombros de los bancos comunitarios.
Insured U.S. commercial banks and savings associations reported an increase in trading revenue in the second quarter of 2026 due to increases in revenue from foreign exchange, equity and credit instruments. https://t.co/aOxBmgoaMR https://t.co/SN03f3JopJ
— OCC (@USOCC) September 30, 2026
El núcleo económico del reclamo que realizan los bancos comunitarios de Estados Unidos (que fueron los mismos que se opusieron a la Ley Clarity), descansa sobre el terreno de la equidad competitiva y la protección al consumidor. Aunque la propia OCC señaló a finales del mes pasado, que los bancos comerciales y organizaciones de ahorros reportaron incrementos en las ganancias.
Los bancos comunitarios de menor escala —muchos de ellos con activos inferiores a los 2.500 millones de dólares— destinan sumas millonarias anuales, frecuentemente alrededor de 1,5 millones de dólares por institución, únicamente para cumplir con los complejos mandatos regulatorios federales.
Entre estas obligaciones destacan el pago de contribuciones obligatorias al fondo de seguro de la Corporación Federal de Seguro de Depósitos (FDIC, «por sus siglas en inglés») y el cumplimiento estricto de la Ley de Reinversión Comunitaria (CRA, «por sus siglas en inglés»), un pilar normativo destinado a garantizar que las entidades presten servicios financieros de manera activa en los barrios y comunidades donde operan.
Los nuevos bancos fiduciarios nacionales de reciente aprobación, están exentos de aceptar depósitos tradicionales por lo que quedan al margen de estas cargas, lo que genera, según la demanda, una brecha regulatoria masiva.
La ICBA documentó que algunos bancos comunitarios ya han sufrido pérdidas económicas palpables, cuantificadas en cientos de miles de dólares en negocios cedidos este mismo año a favor de las empresas de criptomonedas que han obtenido el beneplácito condicional de la OCC.
Para la asociación, permitir que entidades con modelos de negocio volátiles operen con un marco flexible representa no solo una distorsión del mercado, sino también una amenaza latente para la estabilidad del sistema financiero en su conjunto.
La ofensiva legal de la ICBA no se limita a un análisis abstracto de las directrices de la agencia, sino que pone ejemplos concretos, centrando parte de sus objeciones en la aprobación condicional otorgada a Protego Holdings Corp. en febrero de 2026.
La demanda destaca que esta empresa de criptoactivos, enfocada en la custodia, negociación y emisión de activos digitales, arrastra un historial financiero sumamente frágil y entre los antecedentes señalados figuran haber contado con la malograda plataforma FTX entre sus inversores.
Además, de haber ejecutado despidos masivos de personal durante 2023 y haberse enfrentado a demandas judiciales por parte de proveedores debido a impagos que derivaron en sentencias adversas.
A pesar de estas señales de alerta sobre su gobernanza, capital y liquidez, la OCC le otorgó la viabilidad condicional, por lo que la ICBA solicita al juez federal que declare nula dicha aprobación para restablecer los límites legales de la agencia reguladora.
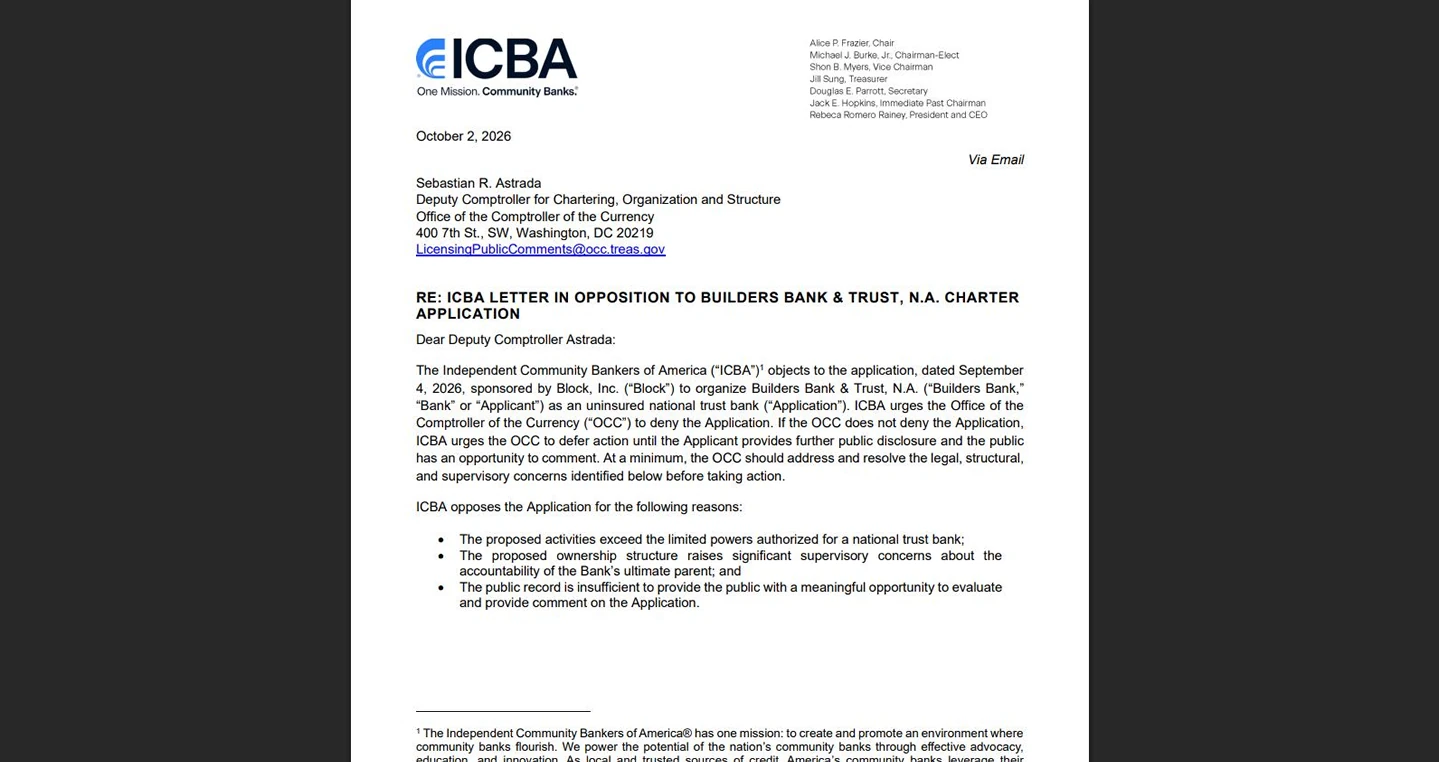
Es por ello, que la ICBA se opone a la solicitud de licencia bancaria de Block Inc. para establecer Builders Bank & Trust, N.A., como lo anunció su CEO y fundador Jack Dorsey el mes pasado, por lo que envió una carta a la OCC.
A statement from CCI CEO @_jikim on ICBA’s lawsuit against the @USOCC https://t.co/DBeSaIKovr
— Crypto Council for Innovation (@crypto_council) October 5, 2026
Pero, por el lado opuesto, la respuesta de la industria de activos digitales tampoco se ha hecho esperar, porque líderes de opinión y representantes del sector tecnológico financiero, como Ji Hun Kim, CEO del Crypto Council for Innovation, han desestimado los argumentos de la banca tradicional.
Desde su perspectiva, la acción judicial impulsada por la ICBA representa un intento desesperado por frenar la innovación en los pagos y proteger un monopolio de servicios financieros que se resiste a modernizarse.
Los partidarios de la flexibilización argumentan que los servicios financieros evolucionan de la mano de la tecnología blockchain y que los marcos de supervisión deben adaptarse a los nuevos tiempos en lugar de aferrarse a modelos obsoletos.
Por su parte, el contralor Jonathan Gould ha defendido en repetidas ocasiones las decisiones de la agencia, enfatizando que la OCC ha dejado atrás una política de “riesgo cero” para evaluar las solicitudes bajo criterios de probabilidad razonable de éxito, integrando de forma activa a los activos digitales dentro del engranaje económico nacional.
Mientras el Tribunal de Distrito de Columbia comienza a procesar el expediente bajo la Ley de Procedimiento Administrativo, el desenlace de este pleito sentará un precedente histórico que pudiera cambiar algunas perspectivas en Estados Unidos.
En todo caso, este juicio definirá si la administración federal puede continuar abriendo cauces normativos alternativos para la industria de las criptomonedas o si, por el contrario, los tribunales delimitan estrictamente el alcance de la autoridad de la OCC frente al peso histórico de la regulación bancaria tradicional.