Pocas noticias generan esperanza, pero si se trata causas verdaderamente importantes todo cambia. Y es que, en la arquitectura de la ayuda humanitaria global existe una verdad operativa incómoda: el dinero destinado a resolver crisis urgentes suele desplazarse a la misma velocidad pausada con la que operaba la banca internacional en el siglo pasado.
Para Water.org, la organización sin fines de lucro cofundada por Gary White y el reconocido actor de Hollywood, Matt Damon, resolver la crisis del agua potable no ha sido nunca únicamente un desafío técnico o de ingeniería, sino fundamentalmente un problema de liquidez, canalización de recursos y fricción financiera.
El anuncio de la ampliación de su colaboración estratégica con Ripple —que integra la solución transfronteriza Ripple Payments, la stablecoin regulada Ripple USD (RLUSD) y servicios de custodia institucional (Wallet-as-a-Service)— no representa simplemente un patrocinio corporativo más porque claramente, constituye un cambio de paradigma técnico en el funcionamiento interno del modelo de microfinanzas de la ONG.
Para comprender el impacto real de esta integración tecnológica, es necesario analizar el engranaje central de Water.org: el programa WaterCredit, ya que en lugar de donar infraestructura pasiva (como pozos comunales que suelen quedar inutilizados por falta de mantenimiento), la organización colabora con instituciones financieras locales (IMFs, «por sus siglas en inglés») en países en desarrollo.
Estas entidades locales en cada país o región, otorgan pequeños créditos asequibles a familias en situación de pobreza para que instalen ellas mismas tuberías, tanques de almacenamiento o sanitarios en sus hogares.
Sin embargo, para que una institución de microfinanzas en una zona rural de América Latina, el Sudeste Asiático o África desembolse préstamos a cuotas bajas, el capital filantrópico y comercial debe llegar de forma continua, predecible y con el menor costo de intermediación posible.
El problema es que, bajo la red de la banca corresponsal tradicional, los fondos globales enfrentaban serios obstáculos, como tiempos de liquidación prolongados con desembolsos que tardaban entre 48 y 72 horas en acreditarse en las entidades locales.
A esto se suma, la fricción horaria, ya que las transferencias quedaban paralizadas durante fines de semana, feriados bancarios o fuera del horario de corte de las cámaras de compensación y por supuesto, las altas comisiones de intermediación que se generan cuando los créditos pasaban por múltiples bancos corresponsales.
En este caso, cada banco corresponsal retenía los correspondientes porcentajes de gestión por mover el dinero, que al final representan costos significativos en tarifas transfronterizas y márgenes de cambio de divisa.
Con este problema en mente, llegó la solución, porque la implementación del ecosistema de pagos y custodia de Ripple aborda directamente estos cuellos de botella estructurales de la banca tradicional (TradFi).
Durante el primer año de integración en mercados piloto de América Latina (destacando México y Brasil), los datos operativos han demostrado la efectividad de la infraestructura cripto orientada a empresas, brindando más eficiencia temporal, ya que los tiempos de liquidación bancaria bajaron de 2 o 3 días a menos de 24 horas.
Asimismo, con blockchain la disponibilidad es 24/7/365, por lo que al eliminar la dependencia de los horarios bancarios tradicionales, el capital fluye los 365 días del año, acelerando la disponibilidad de créditos locales.
Junto a esto, la reducción sustancial de costos porque las tarifas por transacción sufrieron un recorte de hasta un 66% con respecto a los costos en TradFi. En la práctica, esto significa que cada dólar ahorrado en comisiones se convierte en capital directo disponible para préstamos de agua y saneamiento.
En este escenario, uno de los pilares más relevantes de esta fase de expansión es el despliegue estratégico de Ripple USD (RLUSD), la criptomoneda estable respaldada por dólares estadounidenses.
RLUSD actúa como una capa de liquidación digital neutral que protege al capital de desembolso frente a la volatilidad extrema inherente a otros criptoactivos no respaldados. Mediante la concesión de 1,25 millones de dólares en RLUSD a través del Stablecoin Impact Fund, Water.org iniciará la expansión de sus programas de préstamo habilitados con stablecoins hacia geografías de alta complejidad financiera como Indonesia, Filipinas y Uganda.
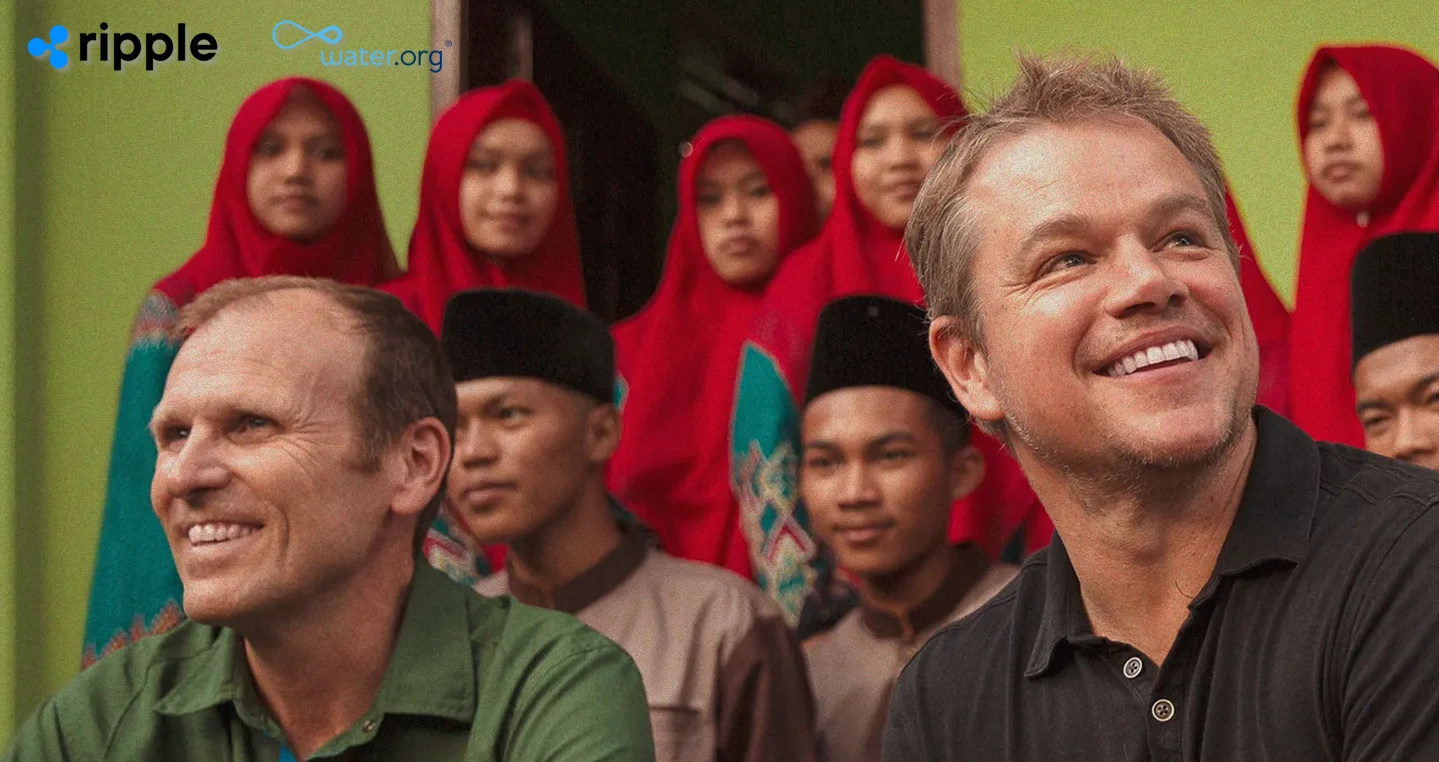
A la par de la infraestructura técnica, el compromiso global de Ripple abarca 6 millones de dólares garantizados en tres años para el programa WaterCredit, así como capital de inversión asignado al WaterEquity Everspring Fund.
Este vehículo de inversión permanente recicla los reembolsos de préstamos para financiar de manera indefinida nuevas conexiones de agua en mercados emergentes. Es por ello, que para White, Damon y el equipo directivo de Water.org, la tecnología no es el fin, sino el medio para solucionar la crisis del agua que afecta a miles de millones de personas.
La alianza, que ya ha impactado directamente a más de un millón de personas en América Latina con las soluciones de Ripple, proyecta alcanzar a 1,2 millones de personas adicionales mediante el compromiso plurianual y la incorporación de la empresa financiera al movimiento global Get Blue.
El caso de estudio entre Ripple y Water.org marca un precedente sobre cómo la utilidad real de la tecnología blockchain, las stablecoins institucionales y los servicios de custodia trascienden el ámbito especulativo para servir a causas humanitarias y más que necesarias.
Al permitir que el dinero viaje a la misma velocidad que la información, se demuestra que la optimización de las redes financieras globales puede traducirse de forma directa en grifos funcionales, sanitarios dignos y salud para las familias en situación de vulnerabilidad.