El avance de la inteligencia artificial hacia la ejecución autónoma de tareas ha abierto un nuevo frente de competencia financiera, por lo que determinar qué infraestructura moverá el dinero cuando los agentes realicen transacciones en nombre de los usuarios en el futuro inmediato, es desde ya un campo de intensa discusión.
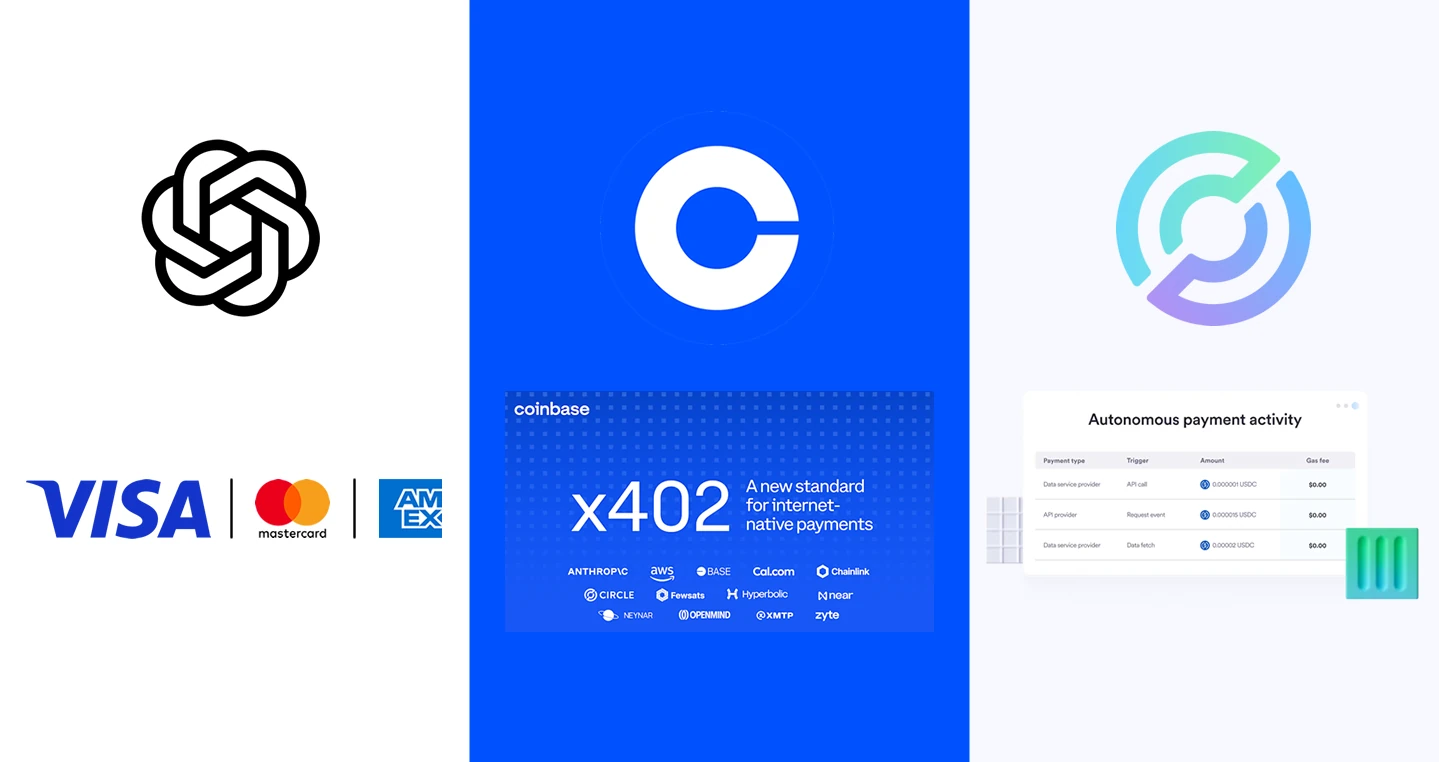
La semana pasada, con el lanzamiento de ChatGPT Wallet, OpenAI ha tomado una postura clara al construir su sistema de pagos exclusivamente sobre los rieles bancarios tradicionales —tarjetas de crédito y débito emitidas por Visa, Mastercard y American Express—, prescindiendo por completo de las criptomonedas y de las monedas estables (stablecoins) que vienen proponiendo otras empresas.
Esta decisión coloca a la empresa de Sam Altman en una ruta de colisión estratégica frente a firmas del sector cripto como Coinbase y Circle, que durante meses desarrollaron protocolos nativos de blockchain diseñados específicamente para el comercio agéntico, construidos sobre la idea de un mejor control de gastos y mucha mayor rapidez.
ChatGPT Wallet, que fue presentado inicialmente para suscriptores del plan ChatGPT Pro mayores de 18 años en Estados Unidos, funciona a través de los asistentes denominados dots, para permitir que el usuario delegue la búsqueda de productos y la gestión de compras a su agente, pero manteniendo un estricto control humano y bancario en el punto final de la operación.
En lugar de abrir una billetera digital independiente o integrar activos digitales, OpenAI optó por un modelo de tokenización de tarjetas elegibles emitidas en territorio estadounidense a través de la banca tradicional.
Según la Ayuda de OpenAI, cuando el agente llega a la instancia de pago, el sistema sustituye los datos reales de la tarjeta por un token criptográfico temporal y solicita la aprobación explícita del usuario mediante verificación biométrica, como Face ID o huella dactilar.
De este modo, el consumidor conserva los programas de recompensas de su banco y las protecciones contra disputas o fraudes propios del sistema financiero convencional, sin tener que recurrir paralelamente a stablecoins.
Para evitar que las tiendas en línea rechacen este tráfico automatizado al confundirlo con bots maliciosos, OpenAI acompaña su billetera con una guía técnica para comercios que promueve el uso del estándar Web Bot Auth y herramientas WebMCP, además de alianzas directas con pasarelas de pago como Stripe, Adyen y Checkout.com, y firmas de prevención de fraude como Forter, Riskified y Sardine.
We’re building ChatGPT Wallet with American Express, Mastercard, and Visa, alongside businesses and developers, to make agentic payments trusted and reliable.
— ChatGPT (@ChatGPT) November 13, 2026
Sin embargo, lo que OpenAI no dice es que su enfoque sigue atado a las limitaciones de las redes de tarjetas de crédito y débito, basados en comisiones por procesamiento, horarios de liquidación bancaria, restricciones geográficas y una dependencia total de la intervención humana en cada compra.
De allí que la arquitectura elegida por OpenAI contrasta radicalmente con la infraestructura que Coinbase y Circle ya habían desplegado para lo que denominan las finanzas agénticas (Agentic Finance).
Ambas compañías partieron de la premisa de que los sistemas heredados del siglo XX resultan demasiado lentos, costosos y restrictivos para la velocidad a la que operan los modelos de inteligencia artificial. De hecho, estos sistemas no están hechos para los micropagos que son la base del comercio agéntico hoy día.
En junio de 2026, Coinbase lanzó Coinbase for Agents, una solución disponible mediante protocolos MCP y CLI que conecta directamente a los modelos de IA con cuentas de inversión y saldos en criptomonedas.
A diferencia de ChatGPT Wallet, donde cada compra exige autorización biométrica manual, Coinbase permite configurar carteras aisladas con reglas programables y límites de gasto predefinidos para que el agente opere de manera autónoma las 24 horas.
De hecho, el sistema no solo ejecuta reequilibrios de cartera en criptoactivos o acciones estadounidenses, sino que además integra el estándar abierto x402. Para los que no lo saben, el protocolo x402 representa precisamente el tipo de comercio que las tarjetas de crédito no pueden soportar.
Mediante este estándar, un agente de IA puede pagar fracciones de dólar en USDC —con límites configurables por operación— para adquirir datos de mercado en tiempo real, capacidad de cómputo o análisis de otros modelos sin necesidad de suscripciones ni claves API.
En poco más de un año de operación, el estándar x402 que está a cargo de la Linux Foundation, superó los 230 millones de transacciones y los 54 millones de dólares en volumen, demostrando la demanda de micropagos instantáneos entre software.
Agentic commerce is when AI agents buy goods or services for people and businesses. Within approved limits, agents can pay for what a task needs and keep working without manual checkout. USDC supports programmable, 24/7 payments. https://t.co/xmwdZd3zXm https://t.co/1EwUhuaWgK
— Circle (@circle) November 6, 2026
Por su parte, Circle llevó esta visión aún más lejos con Nanopayments, una infraestructura impulsada por Circle Gateway que habilita transferencias programables y sin comisiones de gas en USDC, EURC y cirBTC desde montos tan ínfimos como 0,000001 dólares.
Diseñado para transacciones de alta frecuencia entre máquinas (M2M) y robótica autónoma —como su colaboración con OpenMind—, el sistema de Circle elimina la barrera económica donde la comisión de una tarjeta tradicional supera el valor mismo de la operación.
De allí que, el problema es que ahora tenemos dos visiones sobre el futuro del dinero en la era de la IA, ya que la divergencia entre OpenAI y el bloque conformado por Coinbase y Circle refleja dos filosofías opuestas sobre cómo debe evolucionar el comercio digital agéntico.
OpenAI priorizó la adopción inmediata en el comercio minorista tradicional gracias a que millones de tiendas ya aceptan Visa o Mastercard, por lo que adaptar los filtros antifraude de Stripe o Adyen resulta más rápido que convencer a los comercios de aceptar stablecoins.
Aunque ciertamente, la visión propuesta por OpenAI con su ChatGPT Wallet es una estrategia centrada en el consumo humano asistido por IA, no está pensando en la evolución del ecosistema de pagos.
En cambio, Coinbase y Circle apostaron por el comercio verdaderamente autónomo y de máquina a máquina, donde los agentes no solo compran ropa o reservan hoteles para un usuario, sino que negocian entre sí, compran información por centavos y liquidan valor de forma global, programable y sin permisos bancarios las 24 horas del día.
Al excluir las criptomonedas de ChatGPT Wallet, OpenAI gana fricción cero frente a los reguladores bancarios y los comercios establecidos en Estados Unidos, pero cede el terreno de los micropagos, la liquidación instantánea transfronteriza y la autonomía financiera real a las redes de stablecoins.
El mercado decidirá si los agentes del futuro serán simples asistentes de compras con tarjeta de crédito o actores económicos independientes impulsados por dinero programable.