Durante años, se ha afirmado que las monedas estables (stablecoins) representan el futuro inevitable del movimiento de dinero transfronterizo, pero a pesar de venderse a estos activos digitales estables como útiles, con demostraciones de baja latencia y comisiones equivalentes a apenas unos centavos, la banca institucional ha mantenido una reserva sobre su uso.
Pero no cabe duda que este 2026 se ha dado un giro de 180 grados en esa tendencia porque hemos sido testigos de una mayor adopción por parte de las instituciones financieras en varios países del mundo tras años de reticencia.
Obviamente, el dilema central no ha sido la velocidad de la liquidación en la cadena de bloques (on-chain), sino la opacidad y la irreversibilidad de la infraestructura sobre la que operan estos activos digitales estables, aunque eso está cambiando.
Ya que en el marco de la conferencia Money20/20 USA, Mastercard ha buscado despejar esa brecha estructural con el lanzamiento de “Stablecoin Security”, que ha sido presentada como una solución de inteligencia de riesgos basada en una interfaz de programación de aplicaciones (API) independiente de la plataforma.
De hecho, la propuesta de la firma de pagos digitales global que ha sido lanzada con Borderless.xyz y Keyrails como socios iniciales, no se enfoca en crear una nueva red o moneda, sino en proveer la “verificación pre-vuelo” que el sector financiero regulado exige antes de permitir que el capital bancario interactúe de forma masiva con activos digitales.
Para comprender la necesidad de esta capa de riesgo que ha lanzado Mastercard, es fundamental analizar la arquitectura actual de los pagos con stablecoins, ya que Stablecoin Security “combina la inteligencia de pagos y blockchain para ayudar a las instituciones financieras a evaluar el riesgo desde el inicio del pago hasta el movimiento en la cadena de bloques”.
Y es que, a diferencia de las transferencias fiduciarias directas o el comercio minorista simple, un estudio realizado en 2025 por el Banco de Pagos Internacionales (BPI) sobre 593 millones de transferencias de monedas estables —integradas en 141 millones de transacciones dentro de la red Ethereum— reveló que cerca del 60% correspondían a estructuras complejas de múltiples etapas y no a simples pagos entre dos partes.
En escenarios reales de liquidación de comercio global, pagos a proveedores transfronterizos o gestión de tesorería corporativa, las monedas estables atraviesan múltiples contratos inteligentes, puentes intercadena (bridges) y agregadores de liquidez.
Para los oficiales de cumplimiento (o compliance) y los departamentos de prevención de fraude de las instituciones financieras tradicionales (TradFi), esta trazabilidad fragmentada crea un punto ciego inaceptable.
Una vez que un pago se firma y se confirma en la blockchain, la transacción es irreversible por lo que si los fondos terminan en una billetera vinculada a entidades sancionadas, esquemas de lavado de dinero o contratos inteligentes comprometidos, la entidad bancaria queda expuesta a severas sanciones regulatorias y pérdidas de capital.
Bajo este escenario, la evaluación del riesgo a posteriori resulta ineficaz en un entorno on-chain y terminaría exponiendo a la entidad financiera a las sanciones respectivas. Es por ello, que la respuesta de Mastercard consiste en mover la inspección del riesgo al instante previo a la ejecución.
A través de su API, Stablecoin Security combina dos fuentes de datos que históricamente han operado de forma aislada: la inteligencia tradicional de redes de pago fiduciarias y la analítica forense de blockchain (enriquecida con datos de inteligencia contra amenazas de Recorded Future).
El mecanismo genera una puntuación de riesgo (risk score) en tiempo real antes de que la transacción se emita a la red. Básicamente, el sistema analiza de manera simultánea: 1. El contexto de la transacción: Origen fiduciario, pagador y beneficiario final.
- El origen y recorrido de los fondos: Exposición previa a mezcladores (mixers), protocolos hackeados o billeteras de alto riesgo y 3. Indicadores de estafa y sanciones: Presencia en listas de control internacional de la Oficina de Control de Bienes Extranjeros (OFAC, «por sus siglas en inglés») del Departamento del Tesoro de Estados Unidos y patrones anómalos de comportamiento.
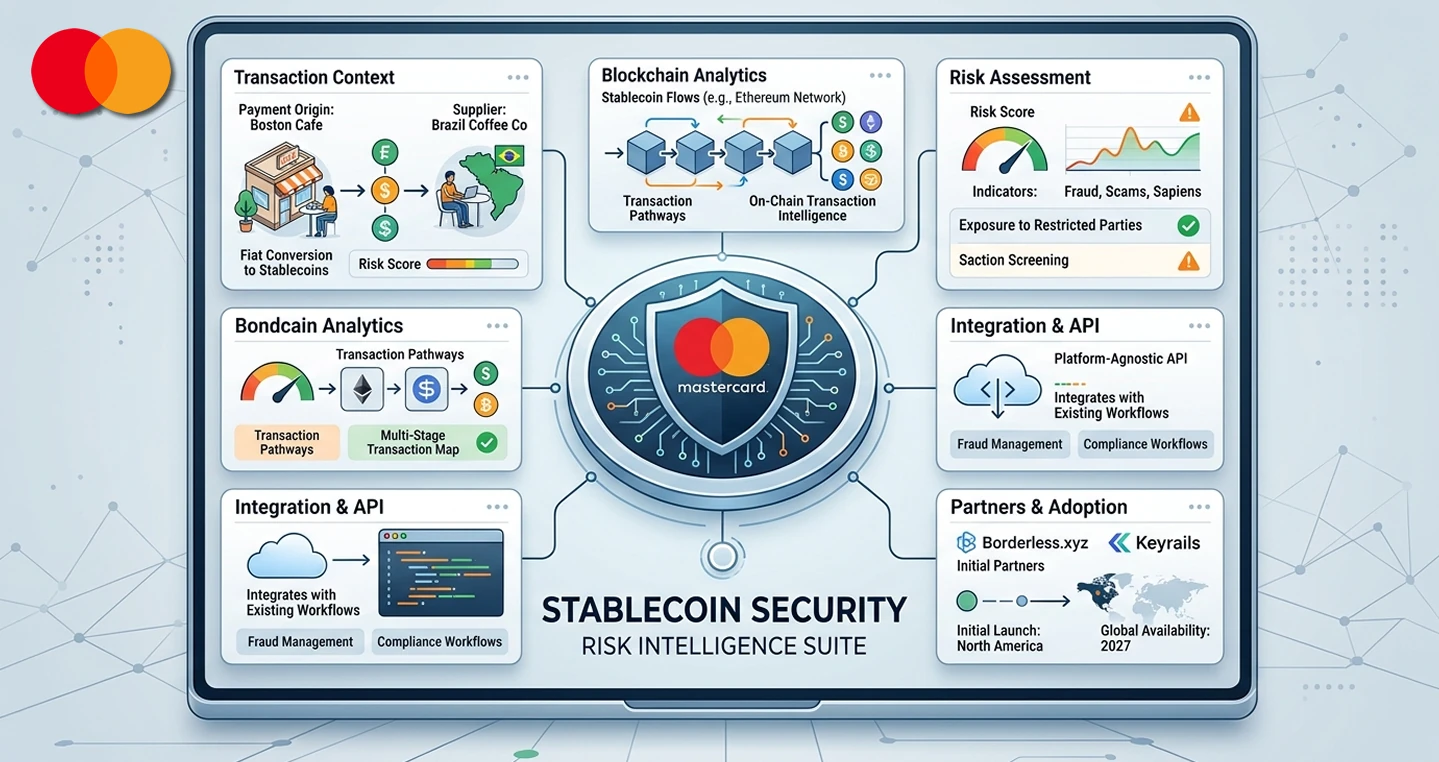
El valor estratégico para la infraestructura bancaria radica en la integración, ya que en lugar de exigir a los bancos la creación de un departamento de riesgo o un modelo operativo cripto independiente —lo que implicaría millonarias inversiones en infraestructura y personal especializado—, Stablecoin Security se conecta directamente a los flujos de trabajo existentes de gestión de fraudes, cumplimiento normativo y resolución de casos (case management).
De esta forma, el banco percibe la transacción de stablecoin como un flujo de pago estándar con parámetros de riesgo homologados. Al respecto, Ann Johnson, vicepresidenta ejecutiva de Soluciones de Seguridad en Mastercard declaró: “Las monedas estables están creando nuevas posibilidades para el intercambio de valor; sin embargo, las instituciones financieras necesitan la inteligencia y los controles adecuados para participar con confianza”.
“Al integrar información sobre pagos y blockchain, Stablecoin Security extiende las capacidades de Mastercard en materia de fraude y riesgos a los pagos con activos digitales”. Para aterrizar la solución en casos de uso concretos de comercio transfronterizo B2B, Mastercard se ha aliado inicialmente con dos firmas de su programa de aceleración Start Path Blockchain and Digital Assets:
La primera de ellas, Borderless.xyz: Aporta una infraestructura de conexión única con proveedores de stablecoins regulados en más de 113 países y 72 divisas. La plataforma gestiona el enrutamiento operativo de la transacción hacia el proveedor más eficiente, mientras aplica la validación de Stablecoin Security.
Y la segunda, Keyrails: Está enfocada en la liquidación de pagos comerciales de alto valor en mercados emergentes, donde la liquidez en dólares suele presentar cuellos de botella y donde la certidumbre en la liquidación es crítica para los importadores y exportadores.
En el esquema ilustrativo presentado por la compañía, un comprador corporativo en Estados Unidos que liquida una compra de insumos a un exportador en América Latina o Asia puede iniciar el pago en moneda local a través de su banco.
El banco utiliza stablecoins como riel intermedio de liquidación rápida pero antes de liberar la orden en la cadena de bloques, la API analiza la ruta del pago y la reputación de las billeteras involucradas.
Si la puntuación de riesgo es aceptable, la transacción se ejecuta en segundos y el proveedor receptor convierte los activos a moneda local con plena certeza jurídica y operativa, pero en caso contrario, la operación no se ejecutaría.
El lanzamiento por parte de Mastercard de Stablecoin Security en Norteamérica —con proyecciones de despliegue global para 2027— marca una fase de maduración en la estrategia de activos digitales de la empresa.
La adquisición en agosto de 2026 de BVNK, proveedor de infraestructura para stablecoins, proporcionó a Mastercard la capacidad técnica de liquidación, por lo que la adición de esta suite de riesgo completa el ecosistema junto a productos como Mastercard Crypto Credential y Crypto Secure.
Este movimiento coincide con una tendencia más amplia observada en Money20/20, donde la industria de pagos abandona las pruebas piloto aisladas para construir estándares de producción comercial, alineándose con iniciativas de competidores globales como Visa Direct y la expansión de la red JPM Coin de JPMorgan en Ethereum.
Para la banca internacional, ha llegado la hora de considerar a las stablecoins como un instrumento financiero ágil, seguro y trazable con riesgos que pueden ser evaluados antes de que se haga una operación.
Es por ello, que la competencia entre los gigantes de los pagos pasará por la capacidad de ofrecer la inteligencia de riesgos, el cumplimiento normativo y la seguridad que permitan a las instituciones financieras operar con activos en cadena sin asumir riesgos ciegos.