Este lunes se pudo conocer cómo se ha creado un nuevo hito en la convergencia entre la banca global y la tecnología blockchain, porque el JPMorgan Chase ha anunciado oficialmente en un comunicado la expansión de su token de depósito, JPM Coin (JPMD), a la red principal de Ethereum.
Tras un despliegue inicial exitoso en Base —la red de capa 2 impulsada por Coinbase— en noviembre de 2025, el mayor gigante bancario de Estados Unidos da el salto a la blockchain pública más grande del mundo en capitalización y liquidez de contratos inteligentes.
Esta decisión refleja una transformación en la estrategia de la institución que en lugar de destinar recursos masivos al mantenimiento y escalabilidad de infraestructuras distribuidas totalmente privadas y aisladas, el banco ha optado por desplegar sus productos directamente en los carriles públicos donde ya reside la mayor concentración de capital institucional tokenizado.
Durante años, la banca tradicional experimentó con libros de contabilidad distribuidos (DLT) de carácter privado y cerrado. Sin embargo, la fragmentación de la liquidez y la falta de interoperabilidad entre plataformas propietarias limitaron el potencial de esas iniciativas.
Al migrar JPM Coin a la Mainnet de Ethereum, JPMorgan aprovecha una red descentralizada con miles de nodos globales, altos estándares de seguridad y una infraestructura operativa madura, pero a la vez bastante accesible desde cualquier parte del mundo.
La plataforma Kinexys de JPMorgan (anteriormente conocida como Onyx) ya procesa más de 7.000 millones de dólares diarios y acumula más de 4 billones de dólares en volumen histórico transaccionado.
Integrar estos volúmenes con la liquidez nativa de Ethereum —donde conviven más de 50.000 millones de dólares en activos digitales e instrumentos financieros— permite optimizar significativamente los costes de desarrollo e infraestructura, manteniendo al mismo tiempo un control estricto sobre la capa de cumplimiento normativo.
Es imprescindible distinguir entre los activos estables de emisión privada y los depósitos bancarios tokenizados. Por ejemplo, las stablecoins comerciales como USDC (USDC) o Tether (USDT) son instrumentos emitidos por empresas financieras privadas respaldados por reservas de efectivo, bonos del tesoro o equivalentes.
Aunque USDC cuenta con un marco regulatorio claro en jurisdicciones clave y USDT se mantiene como el activo estable más negociado globalmente por su adopción en mercados emergentes y pagos transfronterizos, ambos carecen de la condición de depósito bancario directo.
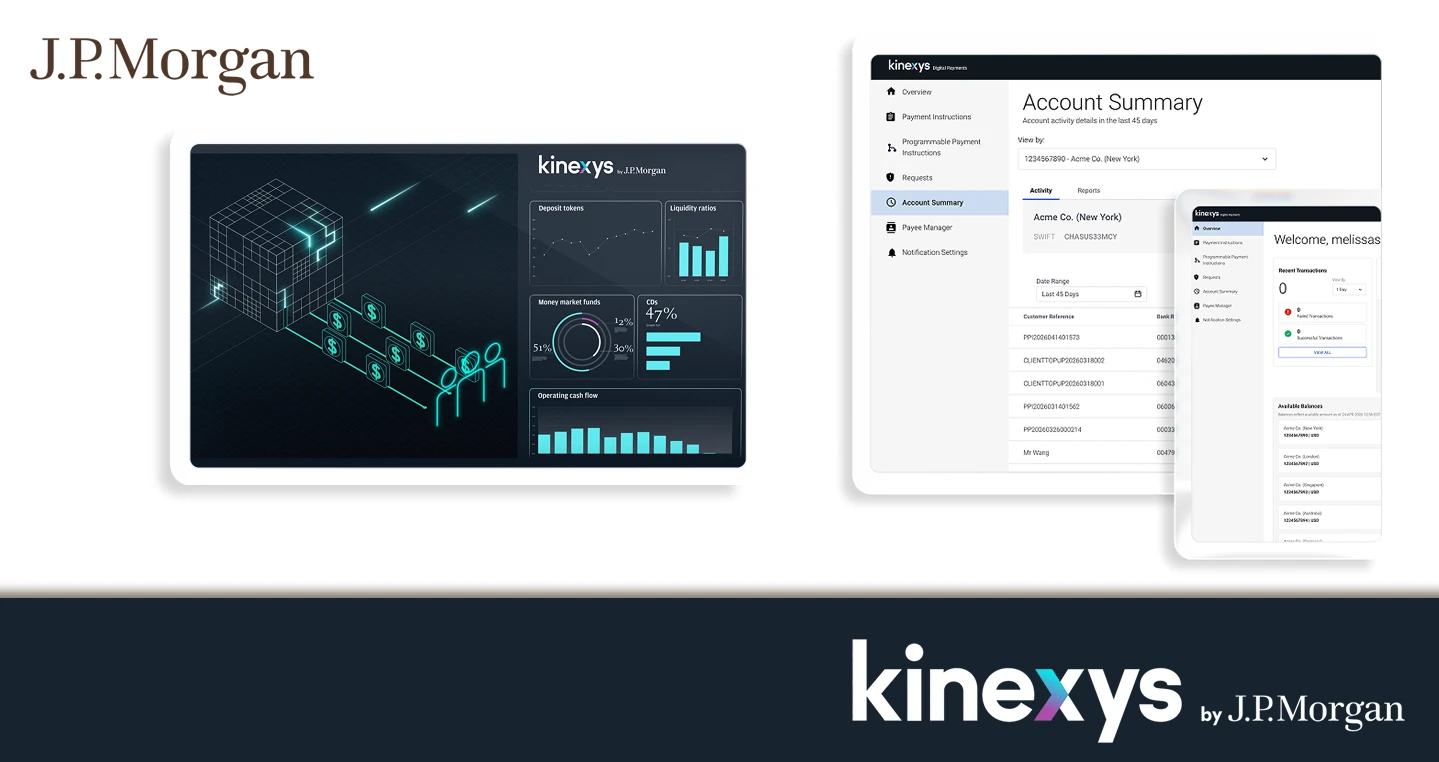
El JPM Coin (JPMD) por el contrario es una representación digital directa (1:1) de los depósitos en dólares estadounidenses mantenidos en las cuentas corporativas de JPMorgan, por lo que su uso no está destinado a ser un token de libre circulación para el público minorista.
Este token, funciona mediante un contrato inteligente permisionado (permissioned smart contract), donde únicamente las contrapartes institucionales aprobadas y sometidas a rigurosos procesos de verificación de identidad (KYC) y prevención de blanqueo de capitales (AML) pueden transferir y liquidar valor.
Esta distinción legal y operativa es determinante para las tesorerías corporativas e instituciones financieras multinacionales, las cuales requieren que las transacciones en cadena cuenten con el respaldo de un balance bancario de importancia sistémica.
El verdadero valor añadido de desplegar JPM Coin en Ethereum radica en la resolución de las ineficiencias del sistema de pagos convencional. La liquidación interbancaria tradicional mediante sistemas como SWIFT o Fedwire depende de horarios comerciales limitados y procesos de compensación que pueden demorar días.
Con JPM Coin en Ethereum, las instituciones logran obtener disponibilidad ininterrumpida durante los movimientos y las liquidaciones de fondos en tiempo real, las 24 horas del día, los 7 días de la semana.
Además, de la Entrega contra Pago (Delivery vs. Payment – DvP), ya que al coexistir en la misma red activos tokenizados (como bonos, deuda a corto plazo o fondos del mercado monetario tipo MONY de JPMorgan) y el efectivo tokenizado (JPMD), la liquidación financiera se vuelve atómica.
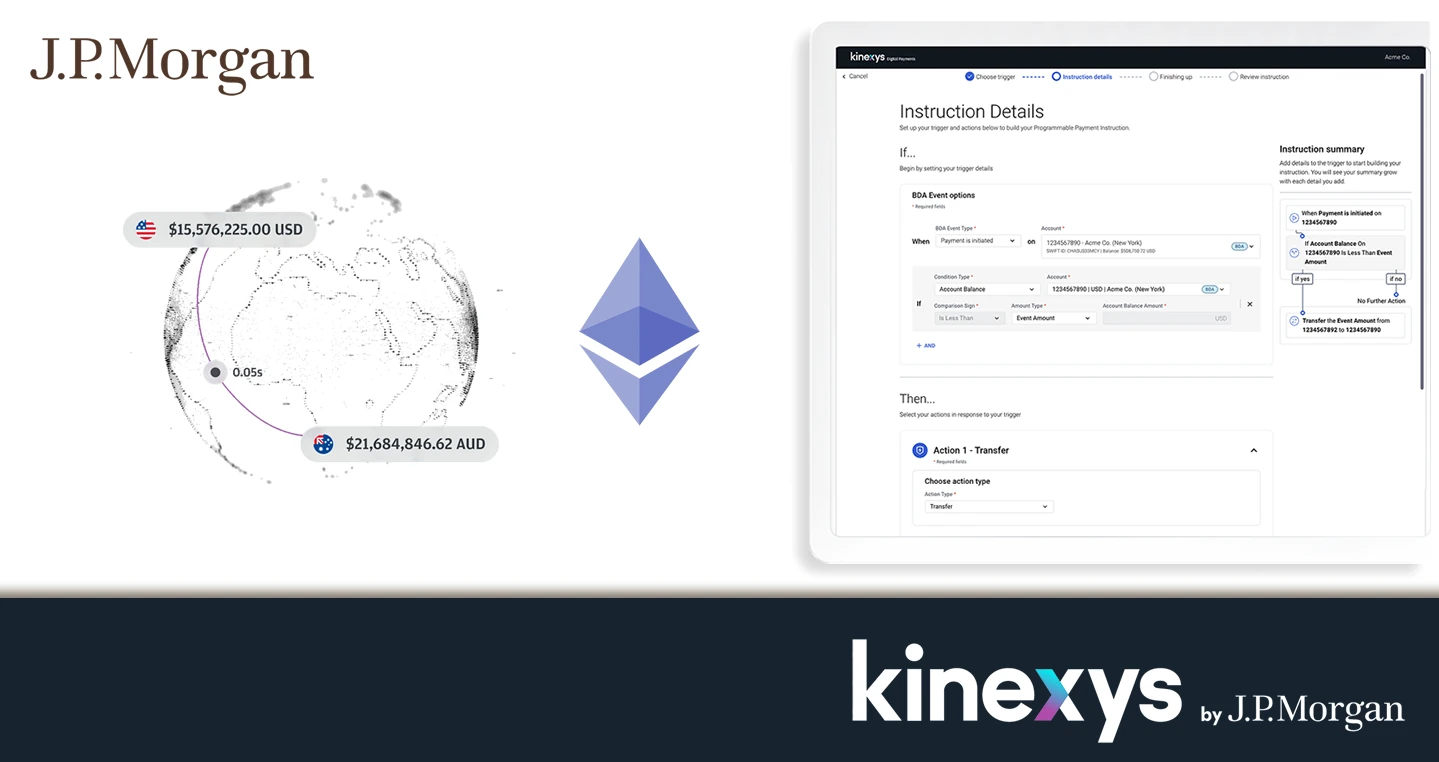
Concretamente, esto significa que la propiedad del activo y la transferencia del pago ocurren de forma simultánea e instantánea, eliminando por completo el riesgo de contraparte, que al final es el objetivo más importante a lograr con este tipo de transacciones a través de activos digitales por las regulaciones existentes para la banca tradicional (TradFi) por este concepto.
La aceleración de este despliegue se ha desarrollado de cara a los próximos requerimientos regulatorios en el ámbito internacional y en Estados Unidos (como la entrada en vigor del GENIUS Act prevista para enero de 2027), ya que las instituciones financieras tradicionales están bajo presión para demostrar la viabilidad técnica y operativa de sus soluciones digitales en entornos reales de producción antes de masificar sus productos financieros digitales.
Mientras competidores directos como Citigroup, Bank of America o Wells Fargo continúan explorando redes consorciadas y privadas para depósitos tokenizados, la estrategia multicadena de JPMorgan (Base, Ethereum y sus planes con Canton Network) le otorga una ventaja competitiva al posicionarse allí donde la liquidez institucional ya está operando.
El salto de JPM Coin a Ethereum confirma que el futuro de las finanzas institucionales no pasa por redes aisladas, sino por el uso de cadenas públicas dotadas de capas de acceso controlado y cumplimiento regulatorio.
Matthew Dawson, cofundador de Ethereum Institutional, señaló: “Nos complace ver que J.P. Morgan Payments lleve JPM Coin a Ethereum. Esto sigue una trayectoria clara: JPM Coin ya está operativa en Base, J.P. Morgan Asset Management ha tokenizado fondos del mercado monetario en Ethereum y la propia plataforma Kinexys está construida sobre la tecnología de la Máquina Virtual de Ethereum (EVM)”.
“La elección de J.P. Morgan Payments refleja lo que Ethereum ofrece de forma única a las instituciones: una profundidad de liquidez inigualable, activos tokenizados, aplicaciones y seguridad, al tratarse de la cadena de bloques pública más consolidada. Es una señal clara de que las finanzas institucionales están migrando hacia una infraestructura pública y verificable”, agregó Dawson.
Por su parte, la directora global de Kinexys Labs en Kinexys by J.P. Morgan, Emma Landriault, afirmó: “La infraestructura financiera tokenizada ya no es algo teórico. Está transformando los flujos de trabajo relacionados con la liquidez, la liquidación y los activos digitales”.
“La emisión de JPM Coin, primero en Base y ahora en Ethereum, constituye un paso significativo para ofrecer a nuestros clientes institucionales la posibilidad de operar en múltiples cadenas (multi-chain) al mover capital a gran escala, tanto en el ecosistema Web3 como en el de las finanzas tradicionales”, añadió Landriault.
A medida que el ecosistema madure, es previsible que los depósitos bancarios tokenizados y las stablecoins comerciales (como USDC o USDT) coexistan en un entorno interconectado, ya que sin duda, las stablecoins seguirán dominando el comercio minorista, la inclusión financiera y la liquidez global abierta.
Aunque al mismo tiempo, hay que destacar que los depósitos tokenizados permisionados asumirán el peso de la liquidación mayorista, la gestión de tesorería corporativa y los mercados de capitales tradicionales en esas mismas redes abiertas.
De allí que, la jugada de JPMorgan establece un precedente claro para el resto de la banca global.