El esperado consenso legislativo sobre la regulación de las finanzas digitales en Estados Unidos se ha disuelto en el terreno político del Capitolio tras el fracaso en el Senado de la Ley de Claridad del Mercado de Activos Digitales (CLARITY Act) —bloqueada por una votación de 50 a 49 debido a discrepancias sobre salvaguardas éticas para altos funcionarios—.
Dado que la incertidumbre amenazó con paralizar de nuevo a la industria, apareció una respuesta que no ha venido del Poder Legislativo, sino de las oficinas centrales de los dos principales agencias de supervisión financiera del país, ante la inacción del Congreso.
Tanto la Comisión de Bolsa y Valores (SEC, «por sus siglas en inglés») como la Comisión de Comercio de Futuros de Productos Básicos (CFTC, «por sus siglas en inglés») han ejecutado una ofensiva técnica sin precedentes para llenar el vacío dejado por los senadores y congresistas.
Utilizando las atribuciones que les otorga el marco administrativo existente, ambas agencias han comenzado a publicar directrices, exenciones temporales y propuestas formales para estructurar el mercado de criptoactivos, respondiendo al clamor de las firmas institucionales y de figuras del sector que exigían reglas de juego operativas.
Bajo la dirección de Paul S. Atkins, la SEC ha dejado atrás la estrategia puramente punitiva de años anteriores para dar paso a un enfoque centrado en la adaptación normativa de los activos digitales.
🚨 TODAY: The SEC issued an order granting temporary, conditional exemptive relief to Tokenized Securities Venues from the definition of “exchange” in the Exchange Act to trade tokenized NMS stock using innovative permissioned automated market makers and liquidity pools. pic.twitter.com/VDi7Oty2d9
— U.S. Securities and Exchange Commission (@SECGov) September 17, 2026
Apenas 48 horas después del freno en el Senado, el organismo emitió una orden especial que habilita una ruta temporal para el comercio de acciones tokenizadas, lo que no solo simplifica la liquidación de instrumentos financieros, sino que sienta las bases operativas para el funcionamiento ininterrumpido de los mercados las 24 horas del día.
A este paso inicial se suma la propuesta formal de la denominada «Regulación de Criptoactivos». Este proyecto contempla dos exenciones clave a la Ley de Valores de 1933: una vía simplificada para ofertas de hasta 5 millones de dólares en cuatro años y una categoría más robusta para levantar hasta 75 millones de dólares anuales bajo requisitos de información financiera periódica.
Hasta ahora, lo más relevante para los desarrolladores radica en la creación de un puerto seguro (safe harbor), es decir, si un proyecto demuestra haber completado o cesado permanentemente las gestiones promotoras iniciales planteadas en un contrato de inversión, el token involucrado puede quedar eximido de la clasificación de valor (security).
Esta medida, facilitará su libre comercio en mercados secundarios e imponiéndose sobre las normativas locales de cada estado. Pero allí no termina esa visión, porque la claridad de la agencia también ha alcanzado al sector DeFi y al ecosistema de Ethereum.
A través de la División de Finanzas Corporativas, la SEC precisó que los tokens emitidos por servicios de liquid staking no deben ser tratados como valores, siempre que actúen como meros recibos representativos, no garanticen rendimientos fijados por intermediarios y mantengan los fondos subyacentes protegidos sin posibilidad de ser prestados o reutilizados.
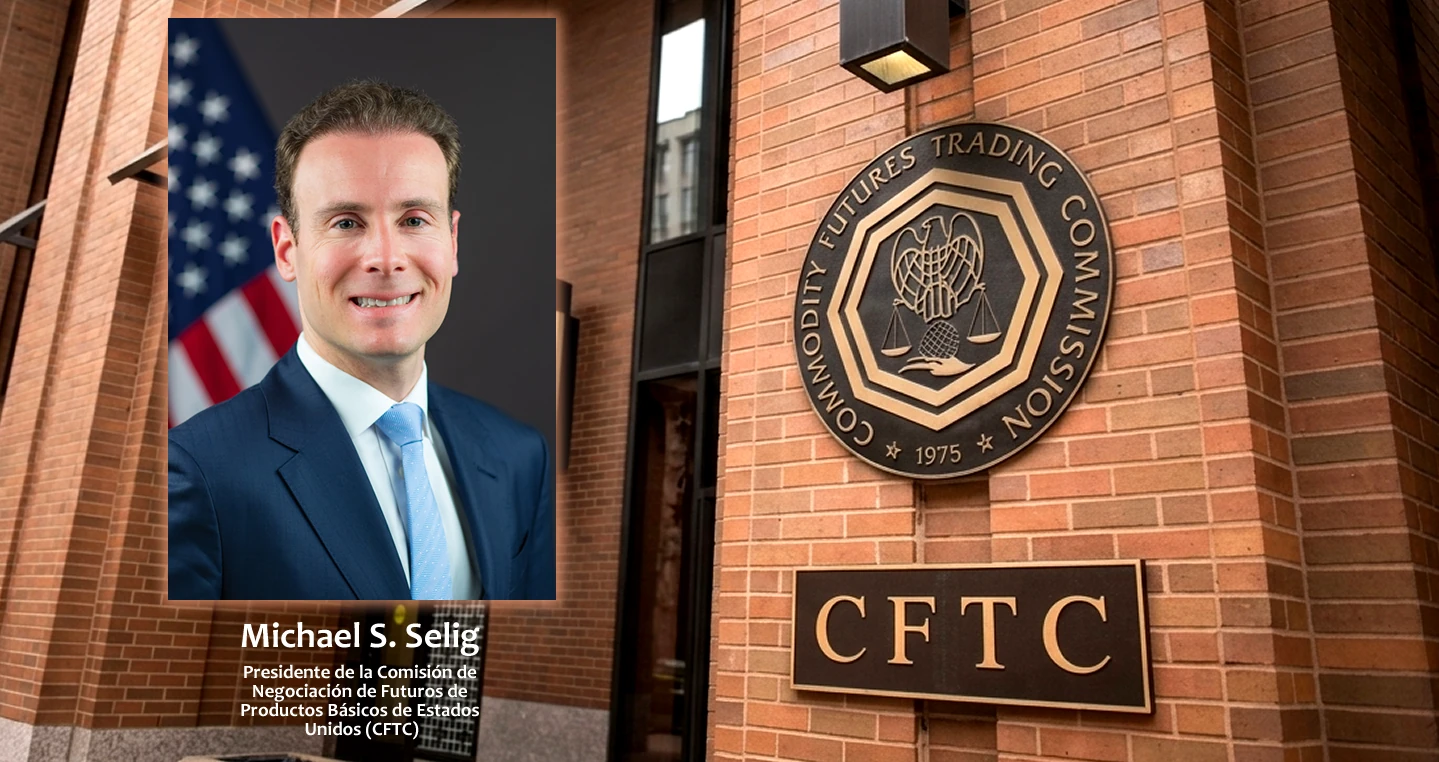
Paralelamente, la CFTC, liderada por Michael S. Selig, ha acelerado la integración de las tecnologías de registro distribuido (DLT, «por sus siglas en inglés») en las finanzas derivadas porque tras remitir a la Oficina de Gestión y Presupuesto de la Casa Blanca (OMB, «por sus siglas en inglés») una propuesta de reglamentación sobre la estructura del mercado cripto, el personal técnico del organismo actualizó sus directrices normativas bajo la Regulación 1.25.
Las nuevas instrucciones otorgan luz verde a los intermediarios de futuros (FCM, «por sus siglas en inglés») y las entidades de compensación (DCO, «por sus siglas en inglés») para invertir fondos de clientes en representaciones tokenizadas de activos autorizados, como títulos de deuda soberana de Estados Unidos.
Adicionalmente, el regulador reconoció formalmente que las cadenas de bloques pueden emplearse de manera válida para cumplir con las exigencias legales de mantenimiento de libros y registros contables.
Sin embargo, desde la sede de la CFTC se ha enviado una advertencia rotunda para evitar malentendidos en los mercados minoristas al reglamentar la infraestructura o permitir colaterales tokenizados no constituye de ningún modo una recomendación formal ni un respaldo oficial para invertir en criptomonedas como Bitcoin (BTC) o Ether (ETH) de Ethereum.
The new frontier of finance isn’t on the horizon. It’s here.
As our markets evolve at warp speed, the @CFTC is upgrading its rules and regulations to prepare for the era of onchain systems, mass tokenization, 24/7 trading, and agentic finance. pic.twitter.com/om6XmfycIZ
— Mike Selig (@ChairmanSelig) September 23, 2026
La función del organismo es vigilar la integridad operacional, la transparencia y la prevención del fraude, manteniendo el riesgo del activo en el balance individual de cada participante, por lo que hay que entender que este cambio de ritmo institucional responde a la coordinación previa establecida a través del «Proyecto Crypto», una iniciativa interagencial lanzada en julio de 2025 para alinear los criterios de supervisión.
Igualmente la CFTC a través de la División de Participantes del Mercado, la División de Supervisión del Mercado y la División de Compensación y Riesgo, informó la semana pasada que se publicó las actualizaciones a las Preguntas Frecuentes (FAQ) sobre las actividades de los registrantes y las entidades registradas relacionadas con los criptoactivos y las tecnologías blockchain.
Eso se llevó a cabo para “abordar las inversiones de fondos de clientes en formas tokenizadas de inversiones permitidas y el uso de tecnologías blockchain para cumplir con los requisitos de mantenimiento de registros de un registrante”.
Representantes del sector privado y antiguos funcionarios coinciden en que la acción coordinada de los reguladores ofrece un marco de certeza temporal indispensable para frenar la migración de capitales hacia jurisdicciones extranjeras.
No obstante, esta vía administrativa presenta una debilidad estructural innegable. A diferencia de un texto legislativo federal aprobado por el Congreso, las ordenanzas, exenciones y documentos de preguntas frecuentes (FAQ, «por sus siglas en inglés») emitidos por el personal de las agencias carecen de la fuerza indiscutible de una ley promulgada.
Cualquier cambio en la dirección política de la Casa Blanca o futuras transiciones de liderazgo —como la próxima partida de la comisionada Hester Peirce en la SEC— podrían modificar o revertir estos criterios con relativa facilidad.
De manera que, mientras el mercado asimila esta oleada de ajustes técnicos, el comportamiento de los activos refleja una adopción institucional que avanza al margen del debate político en Washington.
A pesar de la presión sobre los activos de riesgo generada por los altos rendimientos de la deuda pública, el flujo continuo de capitales hacia los fondos cotizados en bolsa (ETF, «por sus siglas en inglés») y la adopción de modelos de financiamiento vinculados a Bitcoin confirman que la infraestructura corporativa sigue integrando estos activos a ritmo acelerado.
La parálisis del Congreso no ha logrado detener el avance de la industria digital; únicamente ha cambiado a sus interlocutores. Ante la ausencia de leyes escritas desde el Capitolio, la SEC y la CFTC han asumido el mando, trazando los contornos de un nuevo orden financiero a fuerza de normas administrativas e interpretaciones técnicas.