El mercado de activos digitales inicia la semana bajo una atmósfera de cautela y reajuste, tras días de movimientos intensos y noticias que han afectado el sentimiento de los inversores, ya que la dinámica reciente ha estado marcada por una contracción en las cotizaciones al contado, encabezada por una importante corrección de Bitcoin (BTC), y por un giro notable en el comportamiento de los grandes fondos cotizados en bolsa (ETF).
Para comprender el panorama actual no basta con mirar los gráficos de precios o ver los factores fundamentales que han afectado la cotización en el mercado cripto, ya que también resulta indispensable analizar la anatomía de los flujos institucionales, el comportamiento del gigante financiero BlackRock a través de su producto iShares Bitcoin Trust (IBIT) y la compleja estructura jurídica que sostiene a este instrumento.
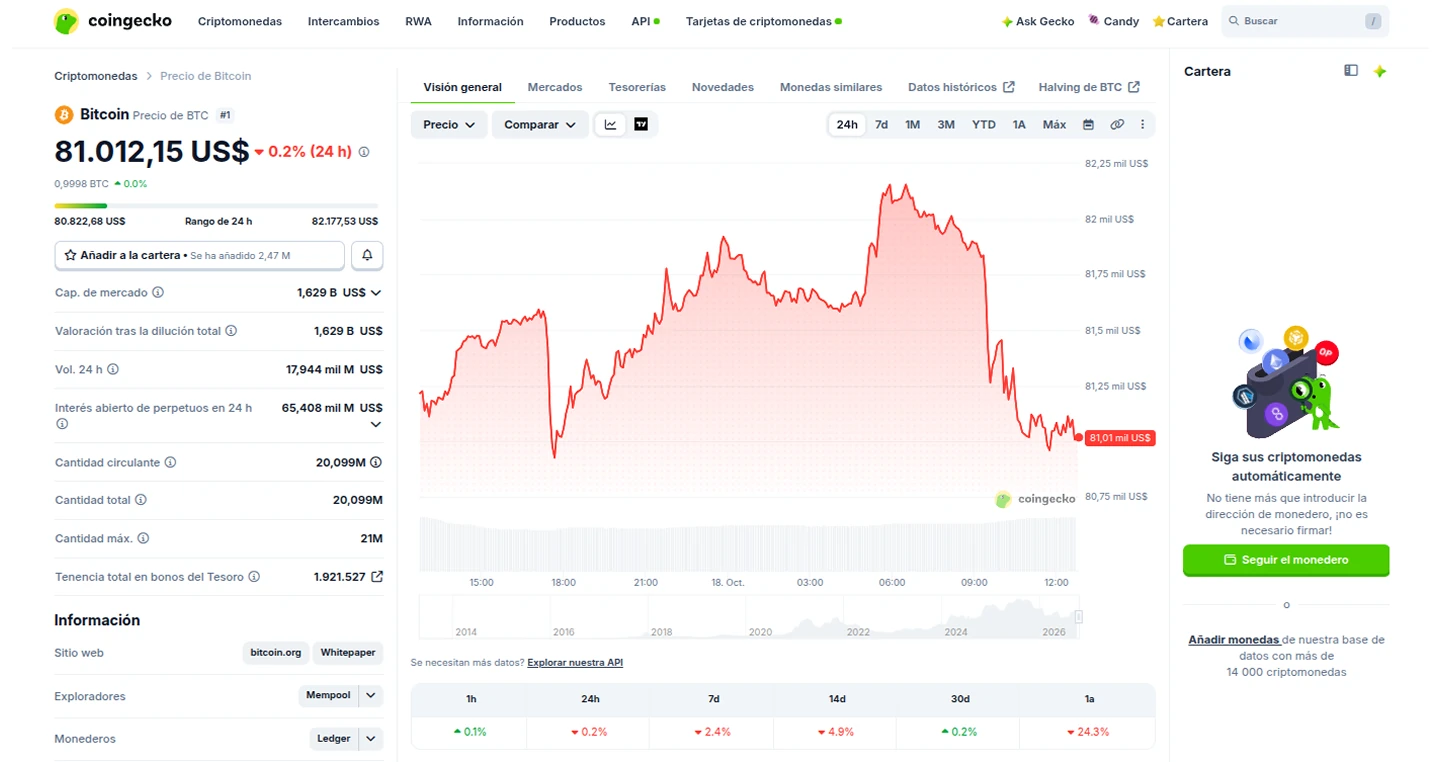
En primer lugar, hay que señalar que durante los últimos días, Bitcoin ha experimentado una presión bajista constante. De hecho, al momento de redactar esta nota, está cotizando en la zona de los 81.012,15 dólares, el activo se sitúa aproximadamente un 35,7% por debajo de su máximo histórico de 126.080 dólares.
Esta desaceleración del precio al contado se reflejó de inmediato en los productos de inversión regulados en Estados Unidos, como los ETF. El cierre de la sesión del pasado viernes dejó un saldo negativo claro para los ETF de Bitcoin al contado, los cuales registraron salidas netas consolidadas de aproximadamente 82,4 millones de dólares.
El gran catalizador de este retroceso fue el propio ETF IBIT de BlackRock, que lideró los desembolsos diarios al perder 71,8 millones de dólares en una sola jornada, mientras que el fondo FBTC de Fidelity sufrió retiros por alrededor de 10,6 millones de dólares.
Esta sesión negativa coronó una semana irregular, ya que si bien el martes 15 de octubre mostró un leve respiro con entradas netas, jornadas previas como la del lunes 14 presenciaron desembolsos masivos que superaron los 260 millones de dólares en la categoría.
En conjunto, los ETF de Bitcoin en Estados Unidos cerraron la semana con salidas netas acumuladas de 228,4 millones de dólares y aunque estas cifras representan una moderación respecto a los más de 670 millones de dólares retirados la semana anterior, confirman que la demanda institucional actual atraviesa una fase de inestabilidad y toma de ganancias en lugar de una acumulación unidireccional.
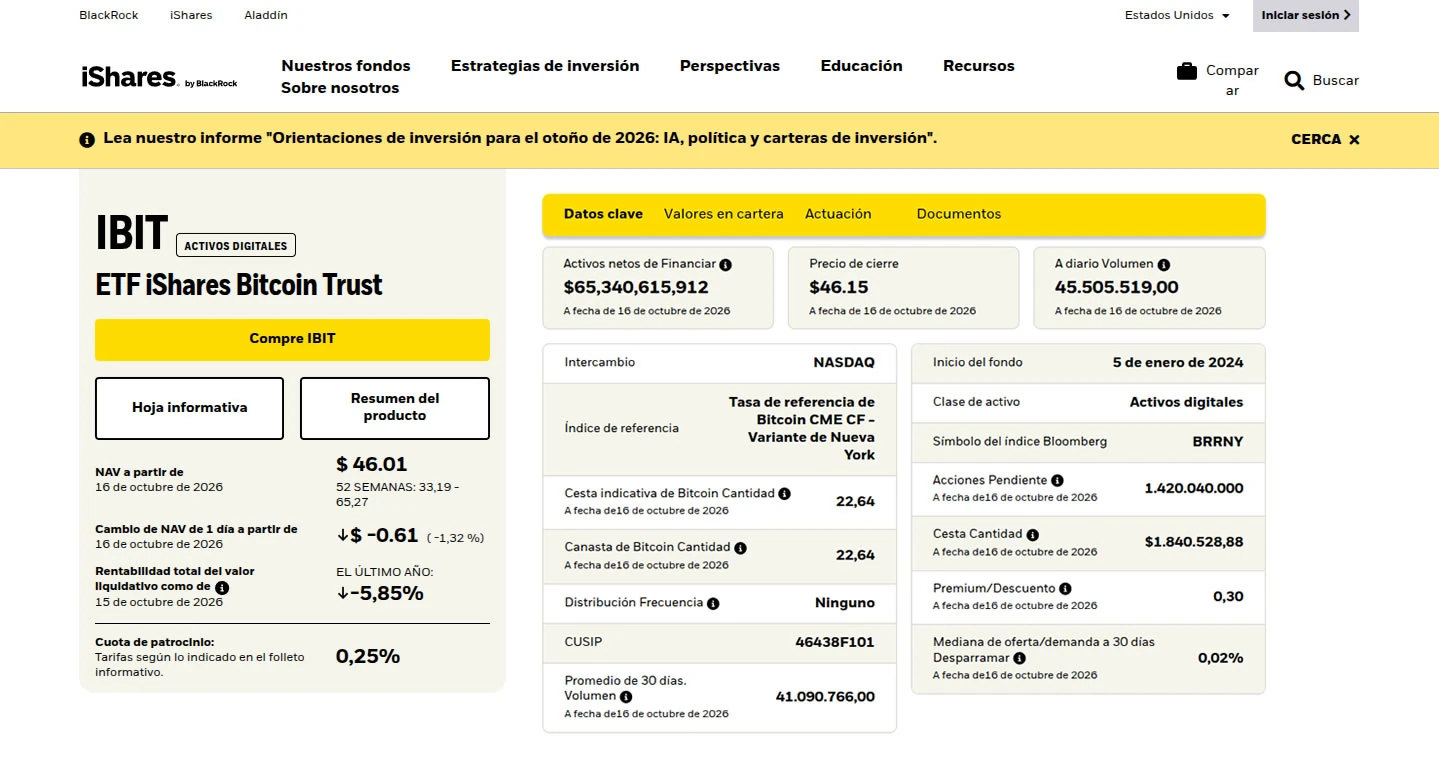
El protagonismo de IBIT en las salidas del viernes resulta significativo precisamente por el volumen gigantesco que ha alcanzado desde su nacimiento, puesto que IBIT se ha convertido en la vía preferida por el capital tradicional para obtener exposición a criptomonedas a través de cuentas de corretaje, logrando consolidar una capitalización bursátil superior a los 66.000 millones de dólares.
Sin embargo, el comportamiento de este fondo demuestra la rapidez con la que puede cambiar el sentimiento de mercado ya que a diferencia de semanas anteriores, donde el liderazgo de las salidas rotaba entre emisores como Fidelity o Grayscale, las jornadas recientes han visto a BlackRock concentrar la mayor parte de las liquidaciones de participaciones.
Aun así, los analistas recuerdan que estas cifras deben leerse en contexto ya que las salidas puntuales de un ETF no significan necesariamente un abandono estructural de la clase de activo por parte de las instituciones, sino reasignaciones tácticas de portafolio o cobertura de margen ante la incertidumbre macroeconómica.
De hecho, para el inversor común y el observador del mercado, la historia de IBIT incluye un detalle técnico y legal que a menudo pasa desapercibido pero, las acciones de IBIT representan derechos económicos, pero no la propiedad directa de Bitcoin.
Millones de personas compran acciones de IBIT asumiendo que poseen una porción directa de la criptomoneda, cuando en realidad, la cadena de propiedad funciona mediante una estructura tripartita, como lo son: 1) El Titular Legal, 2) El Coinbase Custody y 3) El Interés Beneficiario.
El Fideicomiso Estatutario de Delaware (Titular Legal): Es la entidad jurídica independiente que ostenta la propiedad legal de cada Bitcoin respaldado por el ETF. Esta figura separa legalmente las criptomonedas de la tesorería corporativa de BlackRock, protegiendo los activos.
El Custodio (Coinbase Custody): Es la entidad encargada de salvaguardar las claves privadas de las billeteras en cuentas segregadas fuera de balance, garantizando la seguridad técnica de los fondos.
El Inversor (Interés Beneficiario): Quien adquiere acciones de IBIT posee un derecho sobre los beneficios económicos de las fluctuaciones del precio de Bitcoin. No obstante, el accionista no puede retirar, transferir, gastar ni almacenar esas monedas en una billetera personal.
Por otro lado, la creación y reembolso de participaciones está reservada exclusivamente a los Participantes Autorizados (grandes firmas institucionales de arbitraje), por lo que, cuando la demanda de IBIT crece, estos operadores entregan Bitcoin al fideicomiso a cambio de nuevas acciones, retirando monedas del mercado al contado.
Cuando la demanda cae, devuelven acciones para recibir Bitcoin, liberando liquidez al mercado spot. Es este mecanismo de oferta y demanda —y no la simple existencia del ETF— lo que traslada la volatilidad del fondo al precio real de Bitcoin.
Asimismo, el entorno de tipos de interés elevados añade una capa adicional de complejidad al rendimiento de Bitcoin, ya que aunque es conocido que la oferta de BTC está limitada a 21 millones de unidades convierte a Bitcoin en una herramienta de protección contra la inflación. Sin embargo, mantener posiciones en el contexto actual conlleva fricciones financieras reales que no son sencillas de manejar y tienen su propio riesgo.
Estas fricciones financieras pasan por el coste de oportunidad porque al invertir capital en efectivo en un activo que no genera rendimiento como Bitcoin implica renunciar a la renta fija tradicional, como los bonos del Tesoro estadounidense, cuyos rendimientos a corto plazo superan el 4,2%.
También, por el riesgo de apalancamiento y derivados, para aquellos inversores que buscan aumentar su exposición mediante préstamos o contratos de derivados (futuros y perpetuos) enfrentan comisiones de financiación y primas variables.
De allí que, cuando el mercado se estanca o cae, estos costes de mantenimiento devoran los márgenes e incrementan el riesgo de liquidación forzosa. No obstante, más allá de estos factores, el desempeño de Bitcoin en los próximos días dependerá en gran medida de si los ETF logran estabilizar sus flujos y poner fin a la racha de salidas netas.
Si el ETF de BlackRock, el IBIT y los fondos competidores registran una pronta recuperación en las entradas de capital, la reciente caída quedará registrada como un ajuste temporal dentro de un ciclo mayor, pudiendo ser vista como una toma de beneficios común.
Por el contrario, la continuidad en los reembolsos obligará al mercado a digerir un periodo de consolidación más prolongado, donde la disciplina en la gestión del riesgo y la comprensión de los mecanismos financieros serán clave.