La ESMA fija el plazo de salida de las stablecoins no autorizadas en Europa y las condiciones

Este jueves, la Unión Europea ha dado un paso de máxima firmeza regulatoria que reestructura el panorama de los criptoactivos en el continente porque la Autoridad Europea de Valores y Mercados (ESMA, «por sus siglas en inglés») en un comunicado ha emitido “un dictamen que aclara las expectativas de supervisión” de las stablecoins, que no cumplen con los requisitos del Reglamento sobre Mercados de Criptoactivos (MiCA, «por sus siglas en inglés»). El dictamen de alto voltaje jurídico e industrial que establece un ultimátum definitivo para todos proveedores de servicios de criptoactivos (CASP, «por sus siglas en inglés»), que están autorizados para operar dentro del bloque comunitario con una hoja de ruta definitiva para la retirada progresiva y ordenada de estos activos digitales estables. De acuerdo la directriz emitida por la ESMA, aquellos tokens referenciados a activos (ART, «por sus siglas en inglés») y tokens de dinero electrónico (EMT, «por sus siglas en inglés») —popularmente conocidos como stablecoins— que no cumplan a cabalidad con los estrictos requisitos de MiCA, ya tienen fecha de salida el Espacio Económico Europeo (EEE). Esta decisión de la autoridad supervisora del sistema financiero de la UE, no representa una simple recomendación administrativa, sino una directriz de supervisión unificada dirigida a las Autoridades Nacionales Competentes (ANC) de los Estados miembros. El mensaje central del regulador europeo es categórico para los CASP autorizados bajo el paraguas de MiCA, los cuales tienen prohibido mantener, introducir o facilitar de manera directa o indirecta el acceso de los clientes de la Unión Europea a stablecoins que carezcan de la debida autorización legal. Foto 2 La medida sella definitivamente las vías por las cuales los usuarios minoristas e institucionales europeos podían adquirir, negociar o mantener exposición a activos digitales que operaban al margen del marco de transparencia, solvencia y supervisión exigido por Bruselas. El dictamen emitido por la ESMA abarca la totalidad del ecosistema de servicios financieros digitales regulados por el Título V de MiCA, ya que, la prohibición no discrimina entre las diferentes formas de intermediación, extendiéndose de manera transversal a plataformas de negociación, servicios de intercambio, ejecución y transmisión de órdenes, colocación de criptoactivos, asesoramiento financiero, servicios de custodia, administración y gestión de carteras. En la práctica, esto significa que ningún operador con licencia europea podrá ofrecer una pasarela operativa que permita a sus usuarios invertir o interactuar con stablecoins no conformes, con las regulaciones de Europa. Por ello, la ESMA subraya en su argumentación jurídica que los riesgos asociados a estos criptoactivos no provienen únicamente de las fallas operativas del servicio en sí mismo, sino que son inherentes al estatus de ilegalidad o incumplimiento del emisor. Al no contar con los salvavidas institucionales requeridos por la normativa comunitaria —tales como reservas de activos altamente líquidas, derechos de reembolso garantizados, estructuras de gobernanza transparentes y supervisión continua—, estos tokens representan una amenaza directa para la estabilidad financiera, la integridad del mercado y la protección de los inversores. Asimismo, el regulador ha querido cerrar cualquier resquicio interpretativo respecto al uso de “advertencias de riesgo o descargos de responsabilidad” por parte de las plataformas, de manera que el organismo europeo ha dejado claro que la simple inclusión de avisos informativos o formularios de reconocimiento de riesgos firmados por los clientes no constituye un sustituto válido ni efectivo de los salvavidas estructurales que exige MiCA. Las advertencias no evitan la disponibilidad continuada de activos de alto riesgo ni mitigan la vulnerabilidad de los usuarios ante eventuales colapsos de los emisores. Por consiguiente, la única vía para garantizar la seguridad del mercado europeo es la “supresión total de cualquier canal que facilite el acceso o la utilización de estos instrumentos”. A pesar de la contundencia de la prohibición, la ESMA ha contemplado un mecanismo de salida estrictamente acotado para gestionar el inventario preexistente y evitar daños económicos desproporcionados a los inversores que aún mantengan posiciones en estos activos. Las autoridades nacionales competentes deberán exigir la subsanación de cualquier exposición remanente a la mayor brevedad posible, estableciendo un plazo improrrogable de tres meses a partir de la publicación oficial del dictamen. Durante esta ventana transitoria, la continuidad de cualquier servicio por parte de los CASP quedará limitada de forma exclusiva a las actividades indispensables para garantizar un cierre ordenado de posiciones (wind-down). Foto 3 Esto se traduce en que las plataformas únicamente podrán habilitar funciones de liquidación, conversión, retirada, transferencia o custodia de las tenencias existentes, quedando totalmente prohibido el lanzamiento de nuevas adquisiciones, la apertura de posiciones adicionales, la promoción comercial, la distribución activa o cualquier otra maniobra que fomente la liquidez y la disponibilidad de las stablecoins no conformes en el mercado europeo. Una vez agotado el plazo, cualquier rastro operativo de estos activos constituirá una violación directa de las directrices de la UE y activará los mecanismos sancionadores correspondientes por parte de los reguladores nacionales. Según los voceros de la autoridad supervisora del sistema financiero de la UE, esta decisión responde a la necesidad imperiosa de evitar graves distorsiones en el terreno competitivo del mercado financiero europeo. Permitir que tokens no autorizados continuaran operando en igualdad de condiciones habría generado una competencia desleal frente a los emisores que han realizado el esfuerzo financiero y operativo de adaptarse a los rigurosos estándares de MiCA. Los emisores conformes soportan altos costos de cumplimiento, obligaciones de transparencia y exigencias de reservas de activos rigurosas, elementos que otorgan seguridad jurídica al sistema pero que encarecen la operativa. Si las stablecoins sin regulación hubieran podido mantener su liquidez y accesibilidad a través de intermediarios autorizados, se habría incentivado un sistema de doble rasero normativo, socavando los objetivos fundamentales de la legislación europea. Con este paso, la Unión Europea consolida su posición como la jurisdicción con el marco regulatorio para criptoactivos más estructurado, complejo y exigente del mundo, demostrando a aquellos emisores de stablecoins globales no autorizados, que la integración en el mercado comunitario pasa ineludiblemente por el acoplamiento total a los estándares de MiCA. Para los inversores y usuarios profesionales, el escenario exige una revisión exhaustiva de sus carteras y de la infraestructura de sus proveedores de servicios financieros para liquidar antes del próximo 8 de enero de 2027 sus posiciones en estas stablecoins no autorizadas. No cabe duda, que el ecosistema cripto en Europa con MiCA se hará cada vez más pequeño, porque desde hace rato ha entrado en una realidad donde la “legalidad supervisada” y el pago de elevados “costos de cumplimiento” será el único requisito para la subsistencia operativa dentro del continente, así que la era del encarecimiento de los estándares cripto en la Unión Europea ha comenzado.

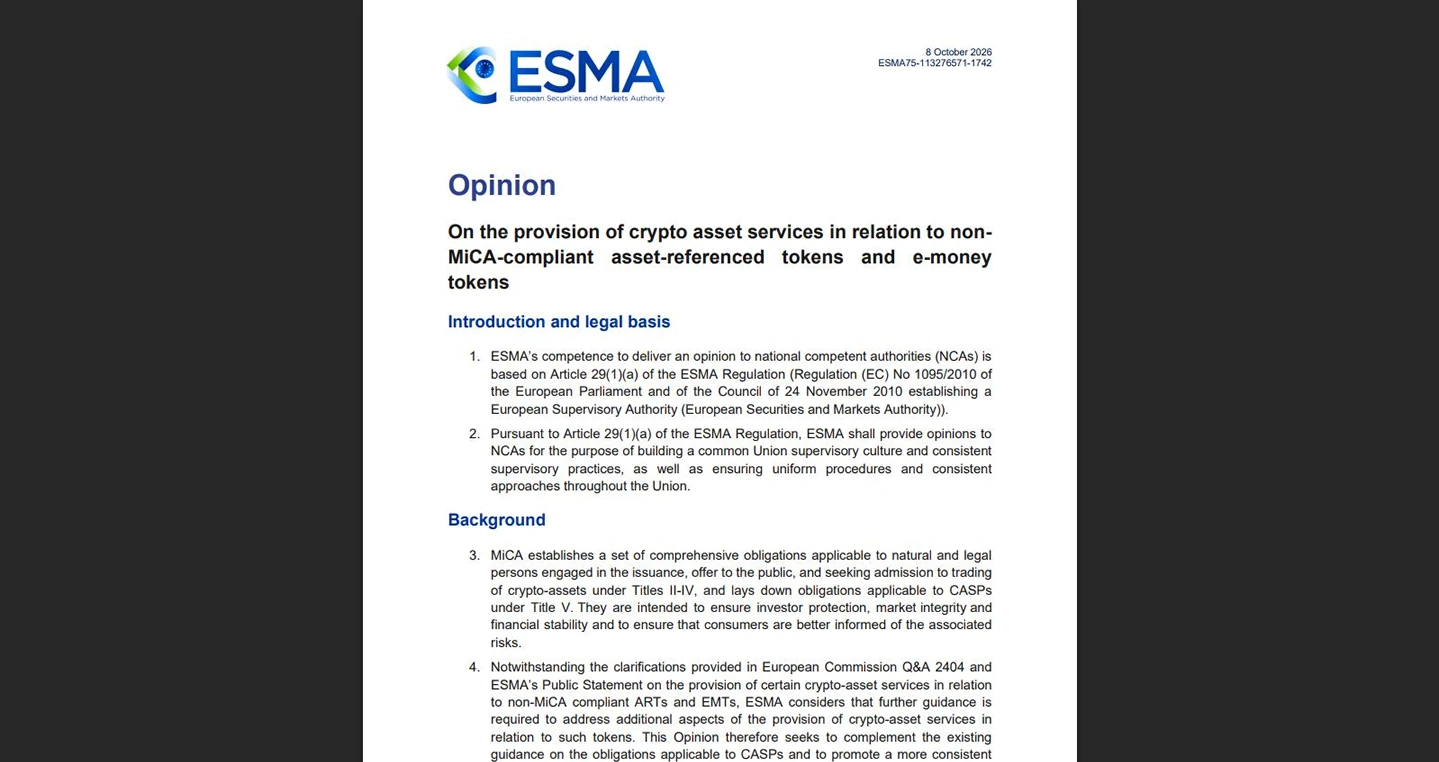
Este jueves, la Unión Europea ha dado un paso de máxima firmeza regulatoria que reestructura el panorama de los criptoactivos en el continente porque la Autoridad Europea de Valores y Mercados (ESMA, «por sus siglas en inglés») en un comunicado ha emitido “un dictamen que aclara las expectativas de supervisión” de las stablecoins, que no cumplen con los requisitos del Reglamento sobre Mercados de Criptoactivos (MiCA, «por sus siglas en inglés»).

El dictamen de alto voltaje jurídico e industrial que establece un ultimátum definitivo para todos proveedores de servicios de criptoactivos (CASP, «por sus siglas en inglés»), que están autorizados para operar dentro del bloque comunitario con una hoja de ruta definitiva para la retirada progresiva y ordenada de estos activos digitales estables.

De acuerdo la directriz emitida por la ESMA, aquellos tokens referenciados a activos (ART, «por sus siglas en inglés») y tokens de dinero electrónico (EMT, «por sus siglas en inglés») —popularmente conocidos como stablecoins— que no cumplan a cabalidad con los estrictos requisitos de MiCA, ya tienen fecha de salida el Espacio Económico Europeo (EEE).

Esta decisión de la autoridad supervisora del sistema financiero de la UE, no representa una simple recomendación administrativa, sino una directriz de supervisión unificada dirigida a las Autoridades Nacionales Competentes (ANC) de los Estados miembros.

El mensaje central del regulador europeo es categórico para los CASP autorizados bajo el paraguas de MiCA, los cuales tienen prohibido mantener, introducir o facilitar de manera directa o indirecta el acceso de los clientes de la Unión Europea a stablecoins que carezcan de la debida autorización legal.
La medida sella definitivamente las vías por las cuales los usuarios minoristas e institucionales europeos podían adquirir, negociar o mantener exposición a activos digitales que operaban al margen del marco de transparencia, solvencia y supervisión exigido por Bruselas.

El dictamen emitido por la ESMA abarca la totalidad del ecosistema de servicios financieros digitales regulados por el Título V de MiCA, ya que, la prohibición no discrimina entre las diferentes formas de intermediación, extendiéndose de manera transversal a plataformas de negociación, servicios de intercambio, ejecución y transmisión de órdenes, colocación de criptoactivos, asesoramiento financiero, servicios de custodia, administración y gestión de carteras.

En la práctica, esto significa que ningún operador con licencia europea podrá ofrecer una pasarela operativa que permita a sus usuarios invertir o interactuar con stablecoins no conformes, con las regulaciones de Europa.

Por ello, la ESMA subraya en su argumentación jurídica que los riesgos asociados a estos criptoactivos no provienen únicamente de las fallas operativas del servicio en sí mismo, sino que son inherentes al estatus de ilegalidad o incumplimiento del emisor.

Al no contar con los salvavidas institucionales requeridos por la normativa comunitaria —tales como reservas de activos altamente líquidas, derechos de reembolso garantizados, estructuras de gobernanza transparentes y supervisión continua—, estos tokens representan una amenaza directa para la estabilidad financiera, la integridad del mercado y la protección de los inversores.

Asimismo, el regulador ha querido cerrar cualquier resquicio interpretativo respecto al uso de “advertencias de riesgo o descargos de responsabilidad” por parte de las plataformas, de manera que el organismo europeo ha dejado claro que la simple inclusión de avisos informativos o formularios de reconocimiento de riesgos firmados por los clientes no constituye un sustituto válido ni efectivo de los salvavidas estructurales que exige MiCA.

Las advertencias no evitan la disponibilidad continuada de activos de alto riesgo ni mitigan la vulnerabilidad de los usuarios ante eventuales colapsos de los emisores. Por consiguiente, la única vía para garantizar la seguridad del mercado europeo es la “supresión total de cualquier canal que facilite el acceso o la utilización de estos instrumentos”.

A pesar de la contundencia de la prohibición, la ESMA ha contemplado un mecanismo de salida estrictamente acotado para gestionar el inventario preexistente y evitar daños económicos desproporcionados a los inversores que aún mantengan posiciones en estos activos.

Las autoridades nacionales competentes deberán exigir la subsanación de cualquier exposición remanente a la mayor brevedad posible, estableciendo un plazo improrrogable de tres meses a partir de la publicación oficial del dictamen.

Durante esta ventana transitoria, la continuidad de cualquier servicio por parte de los CASP quedará limitada de forma exclusiva a las actividades indispensables para garantizar un cierre ordenado de posiciones (wind-down).
Esto se traduce en que las plataformas únicamente podrán habilitar funciones de liquidación, conversión, retirada, transferencia o custodia de las tenencias existentes, quedando totalmente prohibido el lanzamiento de nuevas adquisiciones, la apertura de posiciones adicionales, la promoción comercial, la distribución activa o cualquier otra maniobra que fomente la liquidez y la disponibilidad de las stablecoins no conformes en el mercado europeo.

Una vez agotado el plazo, cualquier rastro operativo de estos activos constituirá una violación directa de las directrices de la UE y activará los mecanismos sancionadores correspondientes por parte de los reguladores nacionales.

Según los voceros de la autoridad supervisora del sistema financiero de la UE, esta decisión responde a la necesidad imperiosa de evitar graves distorsiones en el terreno competitivo del mercado financiero europeo.

Permitir que tokens no autorizados continuaran operando en igualdad de condiciones habría generado una competencia desleal frente a los emisores que han realizado el esfuerzo financiero y operativo de adaptarse a los rigurosos estándares de MiCA.

Los emisores conformes soportan altos costos de cumplimiento, obligaciones de transparencia y exigencias de reservas de activos rigurosas, elementos que otorgan seguridad jurídica al sistema pero que encarecen la operativa.

Si las stablecoins sin regulación hubieran podido mantener su liquidez y accesibilidad a través de intermediarios autorizados, se habría incentivado un sistema de doble rasero normativo, socavando los objetivos fundamentales de la legislación europea.

Con este paso, la Unión Europea consolida su posición como la jurisdicción con el marco regulatorio para criptoactivos más estructurado, complejo y exigente del mundo, demostrando a aquellos emisores de stablecoins globales no autorizados, que la integración en el mercado comunitario pasa ineludiblemente por el acoplamiento total a los estándares de MiCA.

Para los inversores y usuarios profesionales, el escenario exige una revisión exhaustiva de sus carteras y de la infraestructura de sus proveedores de servicios financieros para liquidar antes del próximo 8 de enero de 2027 sus posiciones en estas stablecoins no autorizadas.

No cabe duda, que el ecosistema cripto en Europa con MiCA se hará cada vez más pequeño, porque desde hace rato ha entrado en una realidad donde la “legalidad supervisada” y el pago de elevados “costos de cumplimiento” será el único requisito para la subsistencia operativa dentro del continente, así que la era del encarecimiento de los estándares cripto en la Unión Europea ha comenzado.

Advertencia "La inversión en criptoactivos no está regulada, puede no ser adecuada para inversores minoristas y perderse la totalidad del importe invertido"